Split Payment na Prática: Como o IBS e a CBS Saem do Pagamento antes de Chegar na Sua Conta
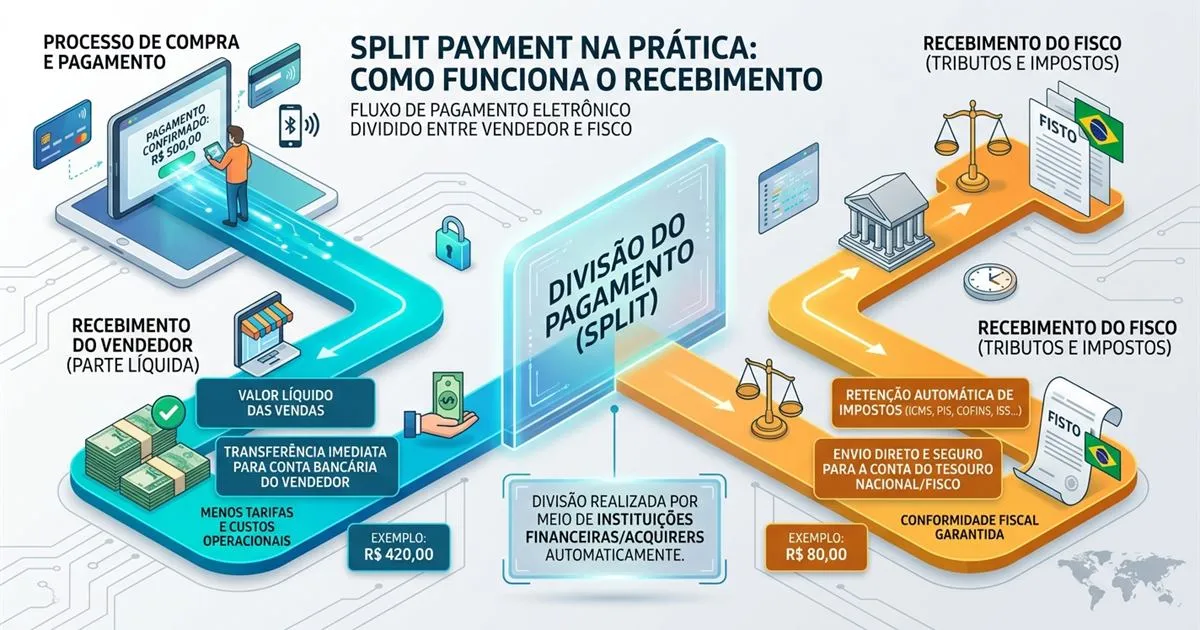
Este artigo responde: no momento exato em que o cliente aprova um pagamento com cartão ou Pix, como o sistema separa o valor do IBS e da CBS antes de esse dinheiro chegar à conta da empresa vendedora?
Hoje, a empresa recebe o valor integral da venda e só depois apura e recolhe os tributos devidos, dentro do prazo normal de apuração. O split payment inverte essa ordem: pelo modelo da Lei Complementar 214/2025, a parcela de IBS e CBS correspondente à venda é segregada já na liquidação financeira do pagamento, antes de o valor líquido cair na conta do vendedor. Para o caixa da empresa isso muda tudo — e é por isso que vale entender o mecanismo em detalhe.
O que muda, na prática, em uma venda de R$ 1.000
Pegue uma venda de R$ 1.000 paga no cartão, em 2026, ano de início da fase de teste da reforma, com alíquota somada de 1% (0,9% de CBS e 0,1% de IBS). Pelo desenho do split payment, R$ 9,00 correspondentes à CBS e R$ 1,00 correspondente ao IBS são direcionados a contas segregadas vinculadas à União e ao Comitê Gestor do IBS, respectivamente, e o valor líquido de R$ 990,00 é o que efetivamente chega à conta do lojista, dentro do prazo normal de liquidação da adquirente. Esse valor de teste é propositalmente pequeno para não gerar impacto financeiro relevante neste primeiro ano, mas o mecanismo operacional, a separação automática no fluxo de pagamento, já está em funcionamento.
Como o fluxo funciona por trás do pagamento
Nas operações sujeitas ao split payment, o fornecedor ou originador da transação transmite ao prestador de serviços de pagamento as informações necessárias para vincular o pagamento ao documento fiscal e indicar os valores de IBS e CBS. Com base nessas informações, os prestadores de serviços de pagamento e as instituições operadoras realizam a segregação e o recolhimento dos tributos na liquidação financeira, nos termos dos arts. 28 a 35 do Decreto nº 12.955/2026. A vinculação técnica entre documento fiscal e transação é tratada na Nota Técnica 2026.001 e na documentação da Plataforma Pública do Split Payment, cuja publicação foi autorizada pelo Ato Conjunto RFB/CGIBS nº 2, de 27 de maio de 2026.
O que isso muda no fluxo de caixa
Para uma empresa que hoje usa o valor bruto da venda como parte do capital de giro, essa mudança altera a lógica de planejamento financeiro. Se o dinheiro que cai na conta já vem líquido da parcela de IBS e CBS relativa àquela venda, a empresa deixa de precisar reservar caixa para o pagamento futuro desses dois tributos sobre essa operação específica, mas também deixa de ter acesso a esse valor no curto prazo, o que pode apertar o caixa de negócios que hoje usam o intervalo entre o recebimento e o vencimento do imposto como respiro financeiro. Um erro comum é presumir que o split payment é neutro para o caixa: ele reduz risco fiscal, mas também reduz a liquidez imediata disponível para a operação.
Nem toda venda passa pelo split payment
Vendas em dinheiro físico ficam fora do mecanismo automático de segregação, porque não existe um agente financeiro intermediando a liquidação. Para essas operações, permanece a lógica tradicional de apuração e recolhimento feita pela própria empresa dentro do prazo normal. Isso significa que negócios com alta proporção de vendas em espécie, um pequeno comércio de bairro, por exemplo, sentem o split payment de forma bem mais limitada do que um e-commerce que recebe quase exclusivamente por cartão e Pix.
A pegadinha: divergência de valores durante a transição
O split payment ainda está em fase de calibragem, e isso gera divergências pontuais entre o valor de IBS e CBS esperado, calculado a partir da nota fiscal emitida, e o valor efetivamente segregado pela adquirente — sobretudo enquanto diferentes arranjos de pagamento ajustam seus sistemas às regras da LC 214/2025. Essas divergências não são só um detalhe técnico: sem monitoramento, distorcem a conciliação entre vendas registradas na nota fiscal e valores efetivamente recebidos, e dificultam o fechamento contábil do mês.
O que a empresa precisa monitorar
Acompanhe de perto três números em paralelo: o valor de IBS e CBS destacado na nota fiscal emitida, o valor segregado informado pela adquirente ou arranjo de pagamento, e o valor líquido efetivamente depositado na conta. Reporte ao fornecedor do meio de pagamento qualquer inconsistência entre eles e guarde o registro dessas checagens — é o que sustenta uma eventual contestação depois.
Próximo passo prático
Confirme com a adquirente de cartão e com o provedor de Pix da empresa se já existe rotina de relatório detalhando, transação a transação, o valor segregado de IBS e CBS, e peça que esse relatório seja compatível com o sistema de conciliação bancária já usado internamente. Se a empresa depende de capital de giro vinculado ao valor bruto das vendas, comece a simular agora, com o contador, o impacto de operar com esse valor já líquido de tributo à medida que o split payment se ampliar nas próximas fases da transição.