Créditos Tributários Não Cumulativos: Guia Prático
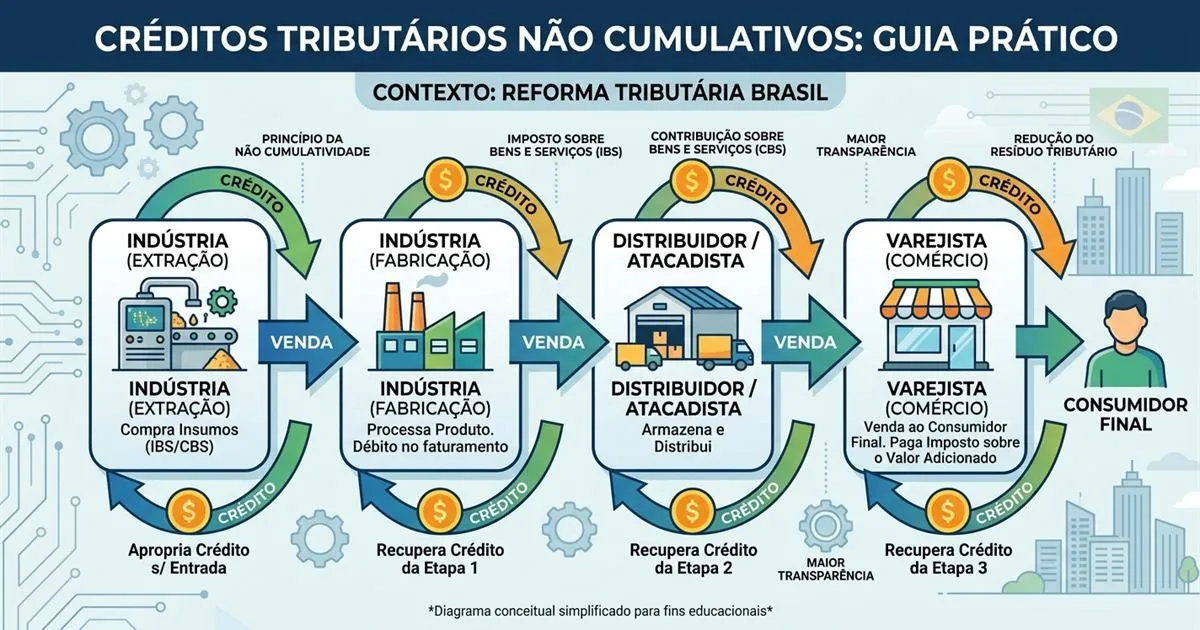
Este artigo responde: na prática, quais compras da minha empresa geram direito a crédito de IBS e CBS, quais não geram, e que documentação preciso guardar para não perder esse direito?
Uma empresa de comércio varejista tributada pelo Lucro Presumido que compra R$ 50 mil em mercadorias para revenda, com IBS e CBS destacados na nota, tem, em regra, direito a se creditar integralmente desse valor para abater do imposto devido nas vendas. É a chamada não cumulatividade plena, um dos pilares centrais da reforma estruturada pela EC 132/2023 e regulamentada pela LC 214/2025: em vez das restrições e exceções que hoje cercam o crédito de ICMS, o novo modelo parte do princípio de que praticamente qualquer aquisição usada na atividade da empresa gera crédito, desde que a operação anterior tenha sido tributada e corretamente documentada. Na teoria é simples. Na rotina de compras, fornecedores e conciliação mensal, o detalhe é o que decide se o crédito realmente chega ao caixa da empresa.
O que muda em relação ao crédito físico do ICMS
O sistema atual de ICMS restringe crédito com base em critérios como uso e consumo, bens do ativo permanente com regras de apropriação fracionada, e uma lista extensa de exceções que varia de estado para estado. O IBS e a CBS abandonam essa lógica de crédito físico: a regra passa a ser ampla, cobrindo insumos, mercadorias, serviços e bens do ativo usados na atividade da empresa, reduzindo o efeito cascata em que o imposto incide sobre imposto ao longo da cadeia produtiva.
O que gera crédito
- Compra de mercadorias para revenda.
- Aquisição de insumos e matérias-primas usados na produção.
- Compra de bens do ativo imobilizado utilizados na atividade da empresa — máquinas, equipamentos, veículos de uso operacional.
- Serviços necessários à atividade da empresa, como energia elétrica, logística e determinados serviços terceirizados.
O que não gera crédito, ou gera crédito restrito
- Bens e serviços de uso e consumo pessoal de sócios ou colaboradores, sem relação direta com a atividade da empresa.
- A irregularidade cadastral ou fiscal geral do fornecedor não invalida automaticamente o crédito do adquirente. Em regra, o crédito depende da existência de documento fiscal eletrônico idôneo e da efetiva extinção do débito tributário relativo àquela operação, por pagamento, compensação, split payment ou outra modalidade prevista na LC 214/2025. No split payment, a parcela de IBS e CBS é segregada no momento da liquidação financeira e recolhida diretamente ao CGIBS e à Receita Federal, habilitando o crédito do adquirente quanto ao tributo efetivamente extinto — a falta de recolhimento do débito daquela operação específica é que pode impedir ou postergar o creditamento, não pendências independentes do fornecedor.
- Operações enquadradas em regimes específicos ou favorecidos, cujas regras de crédito podem divergir da regra geral. Os principais são os de combustíveis, serviços financeiros, planos de assistência à saúde, concursos de prognósticos, operações com bens imóveis, sociedades cooperativas, fornecimento de alimentação por bares e restaurantes, hotelaria, parques de diversão e temáticos, transporte coletivo de passageiros, agências de turismo, sociedades anônimas de futebol, e determinadas operações de missões diplomáticas, repartições consulares, organismos internacionais e tratados internacionais. Nesses regimes, o crédito pode ser vedado, limitado, calculado por base própria ou substituído por mecanismos específicos, como transferência de créditos, crédito presumido ou restituição — não existe uma regra única de restrição aplicável a todos eles, e a análise deve ser feita conforme o setor e a operação.
Documentação: onde o crédito se perde na prática
Nota fiscal eletrônica correta e completa
O direito ao crédito depende da emissão correta da nota pelo fornecedor, com IBS e CBS destacados nos campos próprios. Nota com erro de preenchimento, campo incompleto ou emitida fora do padrão vigente é motivo comum de questionamento sobre a validade do crédito numa fiscalização. As mudanças nesses campos estão detalhadas em novas regras da nota fiscal eletrônica.
Conciliação mensal, não apenas no fechamento anual
Manter registro contábil organizado, conciliando período a período os créditos apropriados com as notas que os originaram, é o que permite identificar uma divergência a tempo de corrigi-la — em vez de descobrir, um ano depois, que um lote de notas ficou de fora da apuração.
Erros que custam crédito na prática
Entre os erros mais comuns em empresas nessa fase de adaptação estão: deixar de exigir nota em compras rotineiras de pequeno valor, aceitar nota com CNPJ ou dados divergentes do cadastro do fornecedor, não conciliar mensalmente os créditos apropriados e não verificar a regularidade fiscal de fornecedores recorrentes. Cada um desses pontos pode resultar em glosa — perda do crédito reconhecido — numa fiscalização futura, com impacto direto na carga tributária efetiva da empresa. Nenhuma rotina de aproveitamento de crédito, por mais bem desenhada, garante isenção de risco fiscal: o que ela faz é reduzir a chance de erro, e a análise do enquadramento específico da sua empresa deve ser validada com um contador antes de qualquer mudança de rotina.
Na prática, o próximo passo é auditar um mês fechado de compras da empresa e cruzar cada nota com o crédito efetivamente lançado — se a diferença for maior do que o esperado, vale rever com o contador o processo de recebimento e conferência de notas antes que o problema se repita nos meses seguintes.