Cronograma da Transição: 2026 a 2033
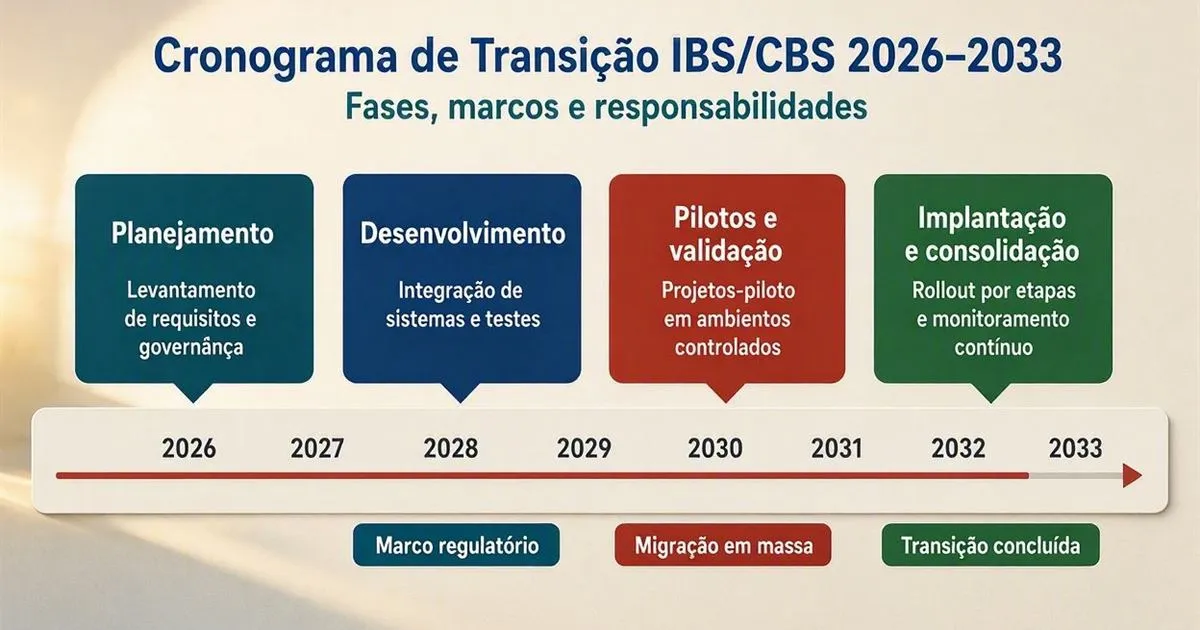
Este artigo responde: em quais anos cada mudança da Reforma Tributária entra em vigor, e por que o processo não acontece de uma só vez?
Uma das características mais importantes da Reforma Tributária é que ela não substitui o sistema antigo pelo novo de forma imediata. A Emenda Constitucional 132/2023 estabeleceu um período de transição longo, pensado para dar tempo a empresas, governos e sistemas de gestão fiscal de se adaptarem gradualmente, em vez de conviver com uma troca abrupta que poderia gerar insegurança jurídica, erros de cobrança e choques de preço.
Essa transição acontece em duas frentes paralelas. De um lado, o IBS e a CBS vão sendo introduzidos progressivamente, começando com alíquotas simbólicas de teste e aumentando aos poucos. De outro, os tributos que eles substituem — PIS, COFINS, ICMS, ISS e, em parte, o IPI — vão sendo reduzidos na mesma proporção, até desaparecerem por completo. O objetivo declarado é que a carga tributária total não sofra um salto brusco durante o processo, apenas uma mudança na forma de cobrança.
Abaixo está um resumo ano a ano das principais fases, conforme o cronograma previsto na EC 132/2023 e na LC 214/2025.
- 2026Ano de testes. O IBS é cobrado a 0,1% e a CBS a 0,9%, em caráter experimental, apenas para calibrar sistemas, sem majorar a carga tributária efetiva das empresas. Os valores recolhidos nessa fase são compensados com o PIS e a COFINS, que continuam valendo normalmente nesse período.
- 2027Início efetivo do novo modelo. Entra a cobrança da CBS em substituição ao PIS e à COFINS, que são extintos nesse momento. Começa a incidir o Imposto Seletivo sobre os produtos definidos em lei complementar, e o IPI passa a ter alíquota zero para quase todos os produtos, exceto os vinculados à Zona Franca de Manaus. O IBS começa a ser cobrado em alíquota reduzida.
- 2028Continuidade do início efetivo do novo modelo, com a CBS plenamente em vigor e o IBS ainda em alíquota reduzida, enquanto governo e Congresso acompanham o impacto arrecadatório e ajustam eventuais distorções identificadas na aplicação prática dos novos tributos.
- 2029Início da substituição gradual. O IBS passa a ser cobrado a 10%, enquanto o ICMS e o ISS começam a ser reduzidos na proporção correspondente.
- 2030A alíquota do IBS sobe para 20%, com redução proporcional de ICMS e ISS. Estados e municípios seguem recebendo parte de sua arrecadação pelo sistema antigo e parte pelo novo modelo, coordenados pelo Comitê Gestor do IBS.
- 2031A alíquota do IBS sobe para 30%, com ICMS e ISS reduzidos na mesma proporção. Esse é um dos anos mais sensíveis do cronograma, pois a maior parte das empresas já opera majoritariamente sob as novas regras.
- 2032Último ano de convivência entre os dois sistemas. O IBS chega a 40%, enquanto ICMS e ISS são reduzidos à fração residual correspondente, preparando o terreno para a extinção definitiva no ano seguinte.
- 2033Modelo integral. O IBS e a CBS passam a operar plenamente, e o ICMS e o ISS são extintos, encerrando o período de transição previsto na EC 132/2023.
Por que acompanhar esse cronograma importa
Para empresas, o cronograma de transição define quando é preciso atualizar sistemas de emissão de nota fiscal, revisar contratos e treinar equipes fiscais e contábeis. Para o cidadão, ele ajuda a entender por que preços e faturas podem apresentar itens diferentes ao longo dos próximos anos, sem que isso signifique, necessariamente, aumento de carga tributária. Como a regulamentação da reforma ainda está em curso, vale sempre acompanhar a fonte oficial mais atualizada antes de tomar decisões com base em datas ou alíquotas específicas.