IBS e CBS: entenda as diferenças entre os tributos
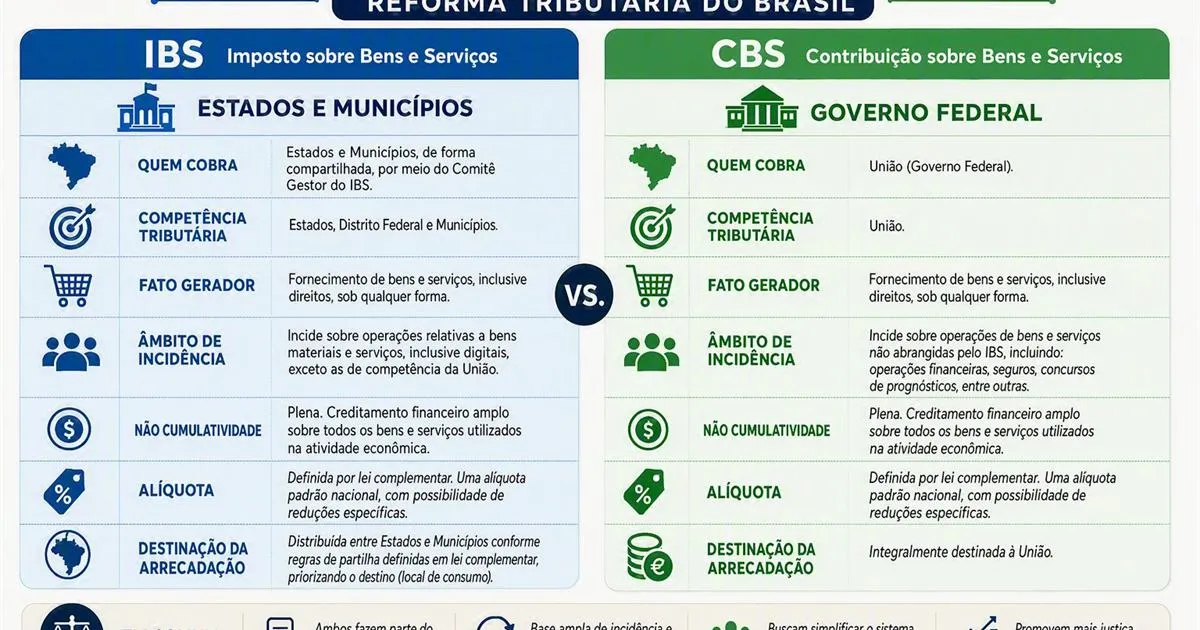
Este artigo responde: tecnicamente, qual é a diferença entre o IBS e a CBS, já que os dois costumam ser citados juntos?
Em 2026, uma nota fiscal de R$ 1.000 emitida no período de teste da reforma carrega, somados, R$ 10 de IBS e CBS — sendo R$ 9 de CBS (alíquota de 0,9%) e R$ 1 de IBS (alíquota de 0,1%). Para quem compra, é um único valor na linha de impostos. Para quem apura, fiscaliza ou eventualmente disputa esse valor, são dois tributos distintos, com fiscos diferentes e regras de julgamento administrativo separadas. A diferença essencial entre IBS e CBS não está em como o imposto é calculado — a lógica de crédito é a mesma —, mas em quem cobra, quem fiscaliza e para onde vai o dinheiro.
| Característica | IBS | CBS |
|---|---|---|
| Nome completo | Imposto sobre Bens e Serviços | Contribuição sobre Bens e Serviços |
| Base normativa | Art. 156-A da Constituição (EC 132/2023) e LC 214/2025 | Art. 195, V, da Constituição (EC 132/2023) e LC 214/2025 |
| Ente competente | Estados e municípios (competência compartilhada) | União |
| Quem administra | Comitê Gestor do IBS (CGIBS) | Receita Federal |
| O que substitui | ICMS (estadual) e ISS (municipal) | PIS e COFINS (federais) |
| Para onde vai a arrecadação | Estados e municípios, conforme o local de consumo | Cofres da União |
| Contencioso administrativo | Instância própria do CGIBS | Órgãos de julgamento administrativo federal (como o Carf) |
| Lógica de crédito | Não cumulatividade plena | Não cumulatividade plena |
CBS: o tributo federal
A CBS é de competência da União e substitui o PIS e a COFINS. É arrecadada e fiscalizada pela Receita Federal e regulamentada, no nível infralegal, pelo Decreto nº 12.955/2026. Segue lógica semelhante à de outras contribuições federais já existentes, o que facilita sua implementação — a Receita já tem os sistemas e o histórico de fiscalização de PIS/COFINS para adaptar.
IBS: o tributo subnacional compartilhado
O IBS substitui o ICMS estadual e o ISS municipal. Por reunir a arrecadação de 26 estados, o Distrito Federal e milhares de municípios, não é administrado por um único ente, mas pelo Comitê Gestor do IBS — órgão colegiado criado especialmente para operar a distribuição de recursos conforme o local de consumo. A regulamentação infralegal do IBS está na Resolução CGIBS nº 6/2026.
O que os dois têm em comum
- Não cumulatividade plena: ambos permitem amplo aproveitamento de créditos ao longo da cadeia, com exceções pontuais previstas em lei.
- Cobrança no destino: o imposto é devido no local de consumo, não de produção.
- Base de cálculo ampla: incidem sobre a quase totalidade de bens e serviços, com regimes específicos para setores como saúde, educação e imóveis.
- Split payment: em regra, o valor de ambos é segregado automaticamente no momento da liquidação financeira do pagamento.
Por que separar em dois tributos, e não um só
A divisão existe por razão federativa, não técnica. Unificar tudo em um único imposto nacional exigiria mexer de forma muito mais profunda na autonomia constitucional de estados e municípios para arrecadar seus próprios tributos. Ter dois tributos com a mesma lógica de cálculo, mas administrações e instâncias de disputa separadas, foi o caminho para simplificar a vida do contribuinte sem eliminar essa autonomia federativa.
Onde a diferença aparece na prática, mesmo com a alíquota somada
Um erro comum é achar que, por aparecerem somados na nota fiscal, IBS e CBS podem ser tratados como um bloco único para fins de crédito acumulado ou disputa administrativa. Não podem. Se uma empresa acumula crédito de CBS maior do que o débito, o pedido de ressarcimento segue o rito da Receita Federal. Se o crédito acumulado é de IBS, o rito é o do Comitê Gestor, com prazos e formulários próprios. Uma empresa exportadora, por exemplo — que tipicamente acumula créditos porque suas vendas são desoneradas —, vai precisar lidar com dois processos de ressarcimento distintos, não um só, mesmo que o extrato da nota fiscal mostre um único percentual combinado.
Este comparativo é informativo e não substitui a análise de um contador ou advogado tributarista sobre como IBS e CBS afetam o fluxo de caixa e o crédito acumulado da sua empresa especificamente.
O que verificar agora
Se sua empresa já apura créditos de PIS/COFINS ou ICMS/ISS, vale mapear com o contador, ainda em 2026, quais desses créditos vão migrar para CBS e quais para IBS — e confirmar se o sistema de emissão de notas já está identificando os dois tributos separadamente, mesmo durante o período de teste em que a alíquota somada é de apenas 1%.