O que é a Reforma Tributária?
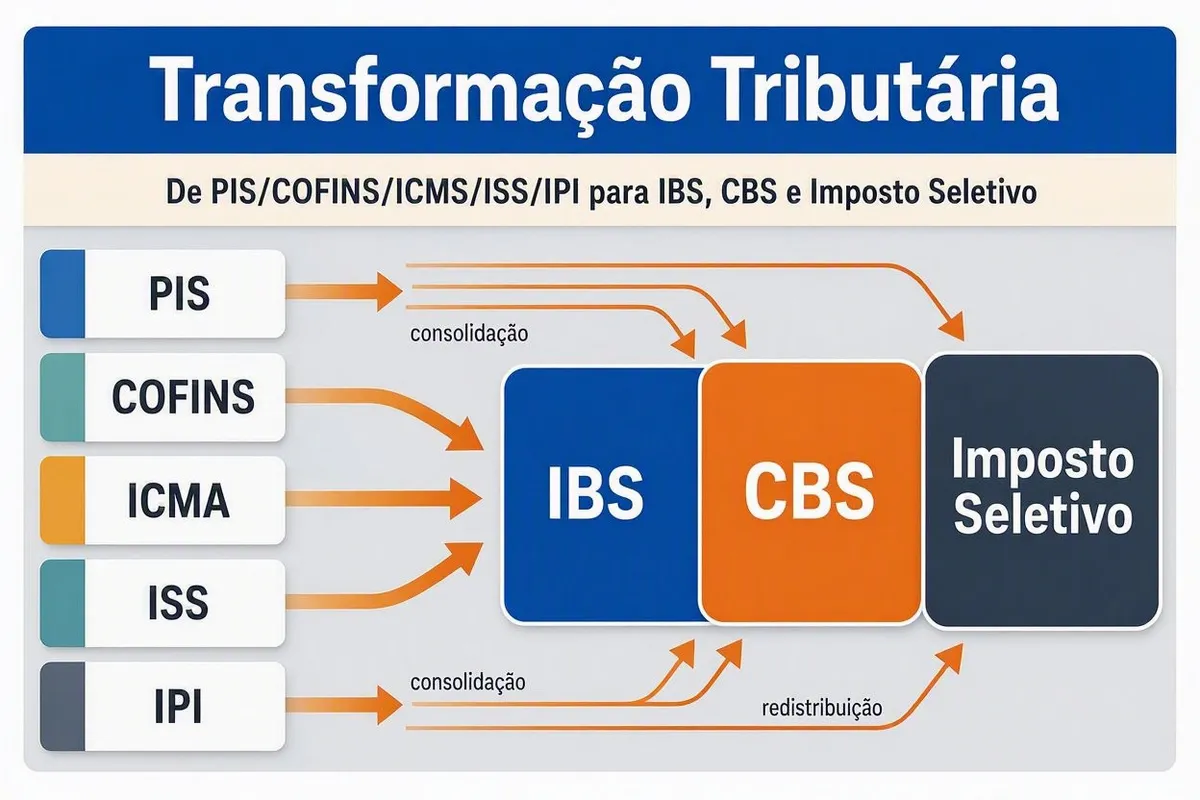
Este artigo responde: o que exatamente mudou na Constituição e por que essa mudança é chamada de "a maior reforma tributária em décadas"?
A Reforma Tributária do consumo foi aprovada por meio da Emenda Constitucional 132/2023 e representa a reestruturação mais profunda do sistema de tributos sobre bens e serviços desde a Constituição de 1988. Em vez de cinco tributos diferentes incidindo sobre a mesma cadeia de produção e consumo, o Brasil passa a ter, ao final da transição, apenas dois tributos principais mais um terceiro de finalidade específica.
Por que a reforma foi criada
O sistema tributário brasileiro sobre o consumo era conhecido por sua complexidade: empresas precisavam lidar simultaneamente com o ICMS (estadual), o ISS (municipal), o IPI, o PIS e a COFINS (federais), cada um com sua própria base de cálculo, alíquotas, obrigações acessórias e regras de crédito. Essa sobreposição gerava insegurança jurídica, custos elevados de conformidade e, segundo especialistas, distorções na alocação de investimentos — empresas às vezes decidiam onde se instalar com base em benefícios fiscais, e não em eficiência econômica.
A reforma busca resolver esse problema adotando o modelo de Imposto sobre Valor Agregado (IVA) dual, já utilizado por diversos países, no qual o tributo incide sobre o valor agregado em cada etapa da cadeia produtiva, com direito amplo a créditos e cobrança no destino (onde o bem ou serviço é consumido), e não mais na origem.
Os três novos tributos
A reforma cria três tributos para substituir o modelo anterior:
- CBS (Contribuição sobre Bens e Serviços): tributo federal que substitui o PIS e a COFINS.
- IBS (Imposto sobre Bens e Serviços): tributo compartilhado entre estados e municípios, que substitui o ICMS e o ISS.
- Imposto Seletivo: incide sobre produtos considerados prejudiciais à saúde ou ao meio ambiente, como cigarros e bebidas alcoólicas, com função semelhante à do IPI atual em alguns casos.
Tanto o IBS quanto a CBS seguem a lógica de não cumulatividade plena: cada empresa da cadeia pode se creditar do imposto pago na etapa anterior, o que reduz o chamado "efeito cascata" e tende a tornar mais transparente quanto de tributo está embutido no preço final de um produto ou serviço.
Quem administra o novo sistema
Como o IBS reúne a arrecadação de estados e municípios, a reforma criou o Comitê Gestor do IBS, um órgão responsável por administrar a cobrança, distribuir os recursos entre os entes federativos e uniformizar o entendimento sobre a legislação em todo o país. Já a CBS continua sendo administrada pela Receita Federal, como ocorre hoje com o PIS e a COFINS.
Transição gradual, não uma mudança da noite para o dia
Para evitar choques bruscos na economia, a reforma prevê um período de transição que começa em 2026 e se estende até 2033, com testes de alíquota, convivência temporária entre o sistema antigo e o novo, e redução progressiva dos tributos extintos. Os detalhes ano a ano estão descritos na linha do tempo completa da transição.
O que continua sendo definido
A Emenda Constitucional estabeleceu os princípios gerais da reforma, mas boa parte dos detalhes práticos — alíquotas exatas, listas de produtos com tratamento diferenciado, regras específicas por setor — depende de leis complementares e regulamentações posteriores. Por isso, é importante acompanhar as atualizações e não tomar decisões definitivas com base apenas em estimativas preliminares.