Nota Fiscal Eletrônica na Reforma: os Campos de IBS e CBS que Já Aparecem em 2026
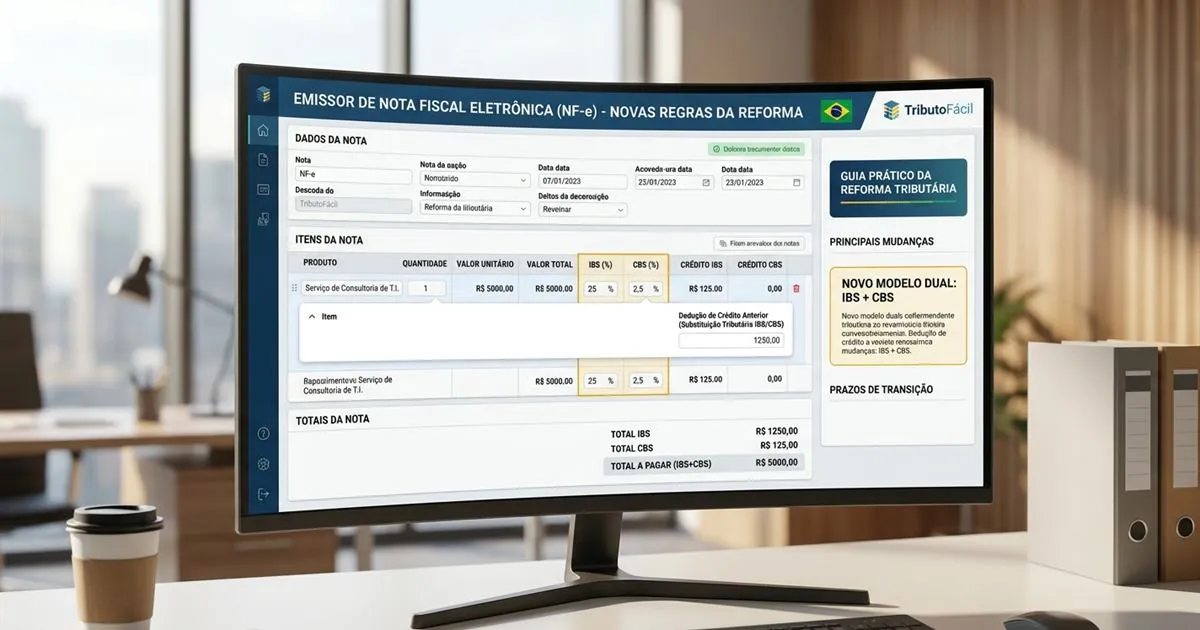
Este artigo responde: quais campos novos já aparecem na nota fiscal eletrônica desde o início da fase de teste da reforma, em janeiro de 2026, e o que muda de fato no sistema emissor da empresa?
Desde 1º de janeiro de 2026 a Nota Fiscal Eletrônica passou a conviver com dois tributos que não existiam até então: o IBS e a CBS, criados pela Emenda Constitucional 132/2023 e regulamentados pela Lei Complementar 214/2025. Nessa primeira fase, a soma das duas alíquotas de teste é de 1% — 0,9% de CBS e 0,1% de IBS —, e para a maioria das empresas esse percentual não tem efeito financeiro relevante, porque funciona como compensação com outros tributos já recolhidos. Mas o destaque na nota precisa acontecer do mesmo jeito, porque é esse número que treina o sistema, e a Receita, para a fase seguinte da transição, que vai até 2033.
O que muda no leiaute da nota
Pense numa empresa do Lucro Presumido que emite uma nota de venda de R$ 50.000 em mercadorias. Até dezembro de 2025, essa nota trazia apenas os campos de ICMS e, eventualmente, PIS e Cofins destacados conforme o regime. A partir de 2026, a mesma nota passa a exigir, além dos campos antigos, que continuam existindo durante toda a transição, dois campos novos: o valor de CBS calculado sobre a operação e o valor de IBS, já dividido entre a parcela que cabe ao estado e a que cabe ao município de destino. O layout da NF-e e da NFC-e para os campos de IBS, CBS e Imposto Seletivo é disciplinado pela Nota Técnica ENCAT nº 2025.002 – RTC, cuja versão mais atual identificada é a 1.51, aprovada no contexto do Ato Técnico Conjunto RFB/CGIBS nº 1/2026, com alterações no leiaute, nos grupos de tributação e nas regras de validação, e implantação gradual em homologação e produção. A flexibilização temporária de algumas validações em 2026 não significa dispensa geral da obrigação de preenchimento — vale sempre checar com o fornecedor do sistema emissor a versão técnica e o cronograma aplicável ao documento e regime tributário da empresa. O princípio geral, de todo modo, já está definido: cada operação sujeita ao novo sistema carrega o destaque de IBS e CBS lado a lado com os tributos antigos, enquanto durar a fase de convivência.
Por que o destaque correto importa mais do que parece
O cuidado com esse campo não é apenas burocrático. O IBS e a CBS funcionam sob lógica de não cumulatividade com crédito amplo: a empresa que compra um insumo ou revende uma mercadoria só consegue se apropriar do crédito correspondente se a nota de entrada trouxer o valor certo, destacado no campo certo. Um erro de preenchimento não é só uma multa em potencial — ele pode travar o crédito do cliente, gerando atrito comercial que vai muito além do problema fiscal isolado. Esse mecanismo de crédito está detalhado no artigo sobre créditos tributários não cumulativos.
Simples Nacional tem prazo diferente
Aqui está uma exceção que costuma passar despercebida: empresas optantes pelo Simples Nacional não precisam destacar IBS e CBS em suas notas durante 2026. Essa obrigação só passa a valer para elas a partir de 2027, conforme o cronograma específico do regime simplificado. Na prática, se a sua empresa está no regime regular e compra de um fornecedor do Simples, a nota recebida em 2026 ainda segue o modelo antigo — o que tem implicação direta sobre o crédito que você consegue aproveitar dessa compra, tema tratado com mais detalhe no artigo sobre Simples Nacional versus novo regime tributário.
O que fazer com o sistema emissor
Quem emite nota por ERP, sistema de gestão próprio ou emissor gratuito depende diretamente do fornecedor desse sistema para dar conta dos novos campos. Empresas maiores, com sistemas próprios, precisam alocar tempo de TI para os testes de homologação; pequenos negócios que usam emissores de terceiros dependem do cronograma de atualização desses fornecedores, que nem sempre coincide com o calendário oficial da reforma. Um erro comum visto em empresas nessa fase de transição é tratar a atualização do sistema emissor como tarefa de fim de ano, quando na prática ela exige testes de homologação que tomam semanas, não dias.
O risco concreto de não se adaptar a tempo
Nota rejeitada pelo ambiente da Sefaz por campo obrigatório ausente significa mercadoria parada, serviço não faturado e, se o problema persistir, cliente cobrando explicação do fornecedor do sistema. No caso específico de IBS e CBS, o prejuízo pode recair sobre o comprador, que não consegue se apropriar do crédito a que teria direito — o que tende a gerar cobrança do fornecedor causador do erro. Vale reforçar que este texto tem finalidade informativa: a leitura da nota técnica aplicável ao seu sistema e a homologação junto ao fornecedor do ERP são etapas que devem ser conduzidas com apoio de contador ou da equipe técnica responsável pela emissão fiscal da empresa.
O que verificar esta semana
Contate o fornecedor do sistema emissor e pergunte, especificamente, em qual versão do layout a empresa está homologada e se os testes já contemplam os campos de IBS e CBS na alíquota de 1% vigente em 2026. Se a empresa for optante do Simples Nacional, confirme com o contador se há necessidade de acompanhar o assunto já neste ano por conta de vendas a clientes do regime regular. E, principalmente, não deixe a validação desses campos para a véspera de um prazo — o cronograma completo da transição está disponível no cronograma de transição do site.