Simples Nacional versus Novo Regime Tributário: o Que Muda até 2027
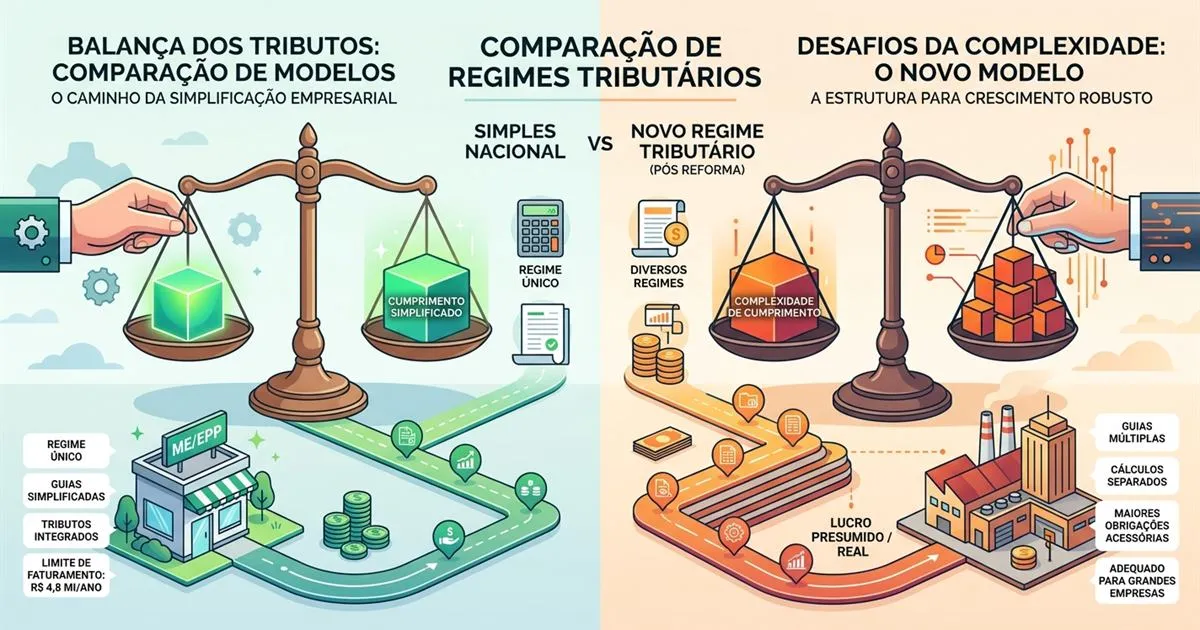
Este artigo responde: tecnicamente, o que muda na relação entre uma empresa do Simples Nacional e o novo IBS/CBS, e a partir de quando essa mudança começa a valer de fato?
A Reforma Tributária não extingue o Simples Nacional. Essa é a dúvida mais recorrente entre pequenos empresários, e a resposta é direta: o regime simplificado continua existindo, com a mesma lógica de guia única (DAS) e faixas progressivas de faturamento. O que muda é a forma como ele se conecta ao IBS e à CBS, e essa conexão, na prática, só começa a valer a partir de 2027. Em 2026, ano de início da transição prevista pela Emenda Constitucional 132/2023 e pela Lei Complementar 214/2025, empresas do Simples seguem emitindo documentos fiscais sem precisar destacar IBS e CBS, preservando integralmente o funcionamento atual do regime.
O problema histórico que a reforma tenta corrigir
No modelo vigente até a reforma, uma empresa do Simples que vende para outra empresa do regime regular gera, para essa compradora, um crédito de ICMS e PIS/Cofins tipicamente menor do que o destacado por um fornecedor do regime normal, porque o Simples recolhe tudo de forma unificada e simplificada, sem repassar o crédito integral embutido no preço. Isso tornava, em certos casos, a compra de fornecedores do Simples menos vantajosa para grandes empresas que dependem de crédito amplo para reduzir sua própria carga tributária. Uma indústria de médio porte que compra insumos de pequenos fornecedores sentia esse efeito diretamente na hora de decidir com quem fechar contrato.
A partir de 2027: destaque obrigatório e a escolha do regime híbrido
Quando a obrigação de destacar IBS e CBS chegar ao Simples, em 2027, cada empresa optante vai ter uma decisão real pela frente: continuar recolhendo os dois tributos dentro do DAS, sem gerar crédito amplo automático para quem compra dela, ou optar por apurar IBS e CBS "por fora" do Simples, pelo regime regular, o chamado regime híbrido, permitindo que seus clientes se creditem integralmente do valor pago. Essa opção não é gratuita: apurar por fora significa assumir a obrigação acessória de calcular, apurar e recolher IBS e CBS como se a empresa estivesse no regime normal, mantendo apenas os demais tributos dentro do DAS simplificado.
Um exemplo para tirar a dúvida do papel
Considere duas empresas do Simples com faturamento anual de R$ 3 milhões. A primeira é uma confeitaria que vende quase exclusivamente para consumidor final; para ela, a ausência de crédito amplo pouco importa, porque a pessoa física que compra o bolo não se credita de tributo de qualquer forma. A segunda é uma metalúrgica que fornece peças para duas montadoras do regime regular, respondendo por 70% do seu faturamento. Para essa segunda empresa, permanecer no DAS sem gerar crédito amplo pode custar competitividade: as montadoras, precisando de crédito, tendem a comparar o preço líquido de imposto oferecido por fornecedores do regime regular com o preço da metalúrgica do Simples, e a diferença pode pesar na decisão de compra.
Comparação técnica: pontos de atenção
- Perfil da carteira: quanto do faturamento vem de clientes pessoa jurídica do regime regular, que efetivamente usam o crédito gerado.
- Custo da obrigação acessória extra: apurar IBS e CBS por fora do DAS exige rotina contábil mais próxima da de uma empresa do regime normal.
- Margem de negociação: se o cliente já aceita o preço da empresa do Simples independentemente do crédito, a mudança pode não compensar.
- Setor de atuação: negócios B2B tendem a sentir mais esse efeito do que negócios voltados ao consumidor final.
A pegadinha: a decisão não é definitiva de uma vez só
Um erro comum é tratar a opção pelo regime híbrido como uma escolha única, feita em 2027 e válida para sempre. Como as alíquotas de referência do IBS e da CBS ainda estão em processo de calibragem ao longo da transição, que vai até 2033, o cálculo de vantagem entre permanecer no DAS puro ou migrar para a apuração por fora tende a mudar de ano para ano, especialmente à medida que as alíquotas de referência — a da CBS calculada para a cobrança efetiva a partir de 2027, e a do IBS para sua implementação progressiva a partir de 2029, ainda pendentes de fixação pelo Senado Federal — forem substituindo a alíquota de teste de 1% vigente em 2026. Empresas que fizerem essa conta uma única vez e não revisitarem o tema correm o risco de manter uma escolha que deixou de fazer sentido.
O que fazer com esse período de dois anos pela frente
De 2026 até a obrigatoriedade em 2027, a empresa do Simples tem uma janela real para simular, com apoio contábil, o efeito da migração para o regime híbrido considerando o perfil verdadeiro da carteira de clientes, não uma estimativa genérica, mas o levantamento de quanto efetivamente vem de clientes que precisam de crédito. Este artigo tem finalidade informativa: a decisão entre permanecer no DAS ou apurar IBS/CBS pelo regime regular deve ser tomada com um contador que conheça os números reais da empresa, e revisada conforme o cronograma de transição avança.