Impactos da Reforma Tributária na arrecadação e nas contas públicas
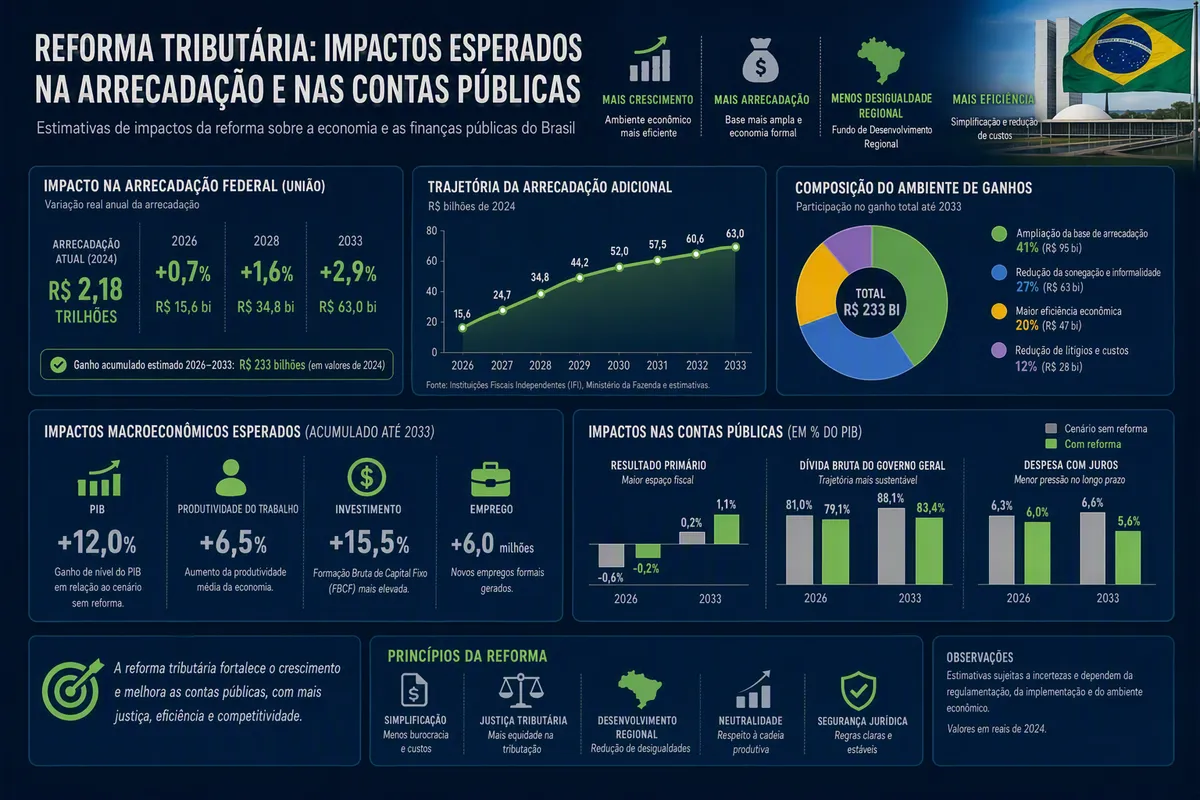
Em 2026, a soma das alíquotas-teste de CBS e IBS ficou em 1% — 0,9% de CBS e 0,1% de IBS — e não gerou efeito de caixa relevante para a maioria dos contribuintes, porque o valor recolhido nesse ano pôde ser compensado com PIS, Cofins e, em alguns casos, com o próprio ICMS devido. Esse número pequeno costuma gerar uma falsa sensação de que "a reforma não mexe muito na arrecadação". No agregado nacional, é justamente esse o objetivo declarado da EC 132/2023: uma transição sem aumento nem redução líquida da carga tributária. O que este artigo discute é o que fica por trás dessa meta de neutralidade e por que ela é bem mais complicada de cumprir na prática do que no texto da emenda.
O que significa, tecnicamente, "neutralidade de arrecadação"
A EC 132/2023 não fixou uma alíquota única de IBS e CBS. Em vez disso, criou um mecanismo de calibragem: a alíquota de referência, calculada anualmente e publicada por resolução do Senado Federal com base em estudo do Tribunal de Contas da União. A lógica é simples de enunciar e difícil de executar: a alíquota deve ser fixada no patamar necessário para que a arrecadação combinada de IBS, CBS e dos tributos que eles substituem mantenha, em termos reais, o mesmo volume histórico de receita da União, dos estados e dos municípios. Se a arrecadação projetada ficar abaixo da meta, a alíquota de referência sobe no ano seguinte; se ficar acima, ela cai. Não existe, portanto, um número fixo — existe um alvo móvel recalculado todo ano.
Por que "neutro no total" não é "neutro para todos"
Aqui está o ponto que costuma passar despercebido em quem lê só a manchete da reforma. Imagine uma rede de escritórios de advocacia tributada hoje por ISS a 5% e uma indústria de bens de capital que, somando ICMS, PIS, Cofins e IPI ao longo da cadeia, chega a uma carga efetiva próxima de 12% sobre o valor agregado. Em 2026, a alíquota aplicável ainda é a de teste — 0,9% de CBS e 0,1% de IBS, somando 1% —, e não há uma alíquota-padrão definitiva fixada para o regime pleno: a de referência da CBS será calculada para a cobrança efetiva a partir de 2027, e a do IBS para sua implementação progressiva a partir de 2029, pelos procedimentos legais de cálculo, revisão e fixação pelo Senado Federal. Estimativas como 27,91%, às vezes citadas na imprensa, devem ser tratadas como projeções, não como alíquota oficial vigente. Ainda assim, quando essa alíquota-padrão de referência entrar em vigor sobre uma base ampla de não cumulatividade, o escritório de advocacia tende a sentir aumento de carga efetiva, enquanto a indústria — que hoje sofre mais com o efeito cascata dos tributos cumulativos — tende a sentir alívio. A arrecadação total do país pode permanecer estável exatamente porque um setor paga mais e o outro paga menos. Neutralidade agregada e redistribuição setorial não são contraditórias: são, na prática, a mesma engrenagem vista de ângulos diferentes.
O risco fiscal real está na transição de origem para destino
Para estados e municípios, o problema não é a meta de longo prazo — é o caminho até lá. Hoje o ICMS é cobrado, majoritariamente, no estado de origem da mercadoria; ao longo da transição, IBS e CBS passam a ser cobrados no destino, onde está o consumidor final. Um estado com parque industrial forte e voltado à venda para outras unidades da federação arrecada hoje parte relevante do ICMS sobre produção que é consumida em outro lugar. Com a mudança de critério, essa receita migra para o estado de destino. A EC 132/2023 tentou blindar esse risco com dois instrumentos: o Fundo de Compensação de Benefícios Fiscais, que ressarce empresas com incentivos fiscais de ICMS concedidos antes da reforma e ainda em vigor, e o Fundo de Desenvolvimento Regional, com aportes federais destinados a reduzir desigualdades regionais a partir de 2029. Nenhum dos dois elimina o risco — apenas o administra por um período determinado.
O custo administrativo de conviver com dois sistemas
Enquanto ICMS, ISS, PIS e Cofins não são extintos por completo, União, estados e municípios continuam precisando fiscalizar, processar declarações e julgar contencioso dos tributos antigos ao mesmo tempo em que estruturam a máquina do IBS e da CBS. Esse é um custo que normalmente não aparece nas projeções de "efeito líquido zero" da reforma: ele é temporário, mas real, e recai sobre orçamentos que já são apertados em boa parte dos municípios brasileiros. A expectativa de quem defende o modelo é que esse custo de convivência seja compensado, a partir de 2033, pela redução permanente da máquina fiscalizatória hoje fragmentada em milhares de legislações municipais de ISS e 27 legislações estaduais de ICMS — mas esse ganho só aparece no fim do processo, não no meio dele.
Um dado que muita gente ignora ao ler sobre o tema
É comum ver reportagens tratando a reforma como se ela já tivesse um efeito fiscal mensurável hoje. Não tem, e isso é proposital: 2026 foi desenhado como ano de teste operacional, não de arrecadação real, exatamente para permitir que Receita Federal, secretarias estaduais de fazenda e o Comitê Gestor do IBS ajustem sistemas antes de qualquer impacto de caixa relevante. Quem projeta hoje, para uma empresa ou para um orçamento municipal, qual será o efeito da reforma em 2029 ou em 2033 está trabalhando com premissas — não com dados observados. Isso vale tanto para quem promete economia garantida quanto para quem prevê colapso de arrecadação: nenhum dos dois discursos tem, neste momento, lastro em resultado fiscal já realizado.
Este texto trata do desenho institucional da reforma e não substitui a análise de um contador ou de um advogado tributarista sobre o efeito concreto da transição no fluxo de caixa da sua empresa ou nas contas do seu município — a alíquota efetiva varia por setor, regime e localização, e só um profissional com acesso aos seus números consegue simular isso com precisão.
O que acompanhar daqui para frente
Se você lida com orçamento público ou com planejamento tributário empresarial, vale acompanhar três coisas de forma recorrente: a resolução anual do Senado que fixa a alíquota de referência, os relatórios do Comitê Gestor do IBS sobre a evolução da arrecadação nas fases-piloto do split payment, e o calendário de transição do seu setor específico — porque a data em que ICMS e ISS deixam de valer para a sua atividade não é a mesma para todos os segmentos. Guardar só o slogan "a reforma é neutra" sem entender esses três pontos é o erro mais comum que vejo entre gestores que só se preocupam com o tema perto do prazo de adaptação.