Federalismo fiscal: por que estados produtores tendem a perder receita na reforma
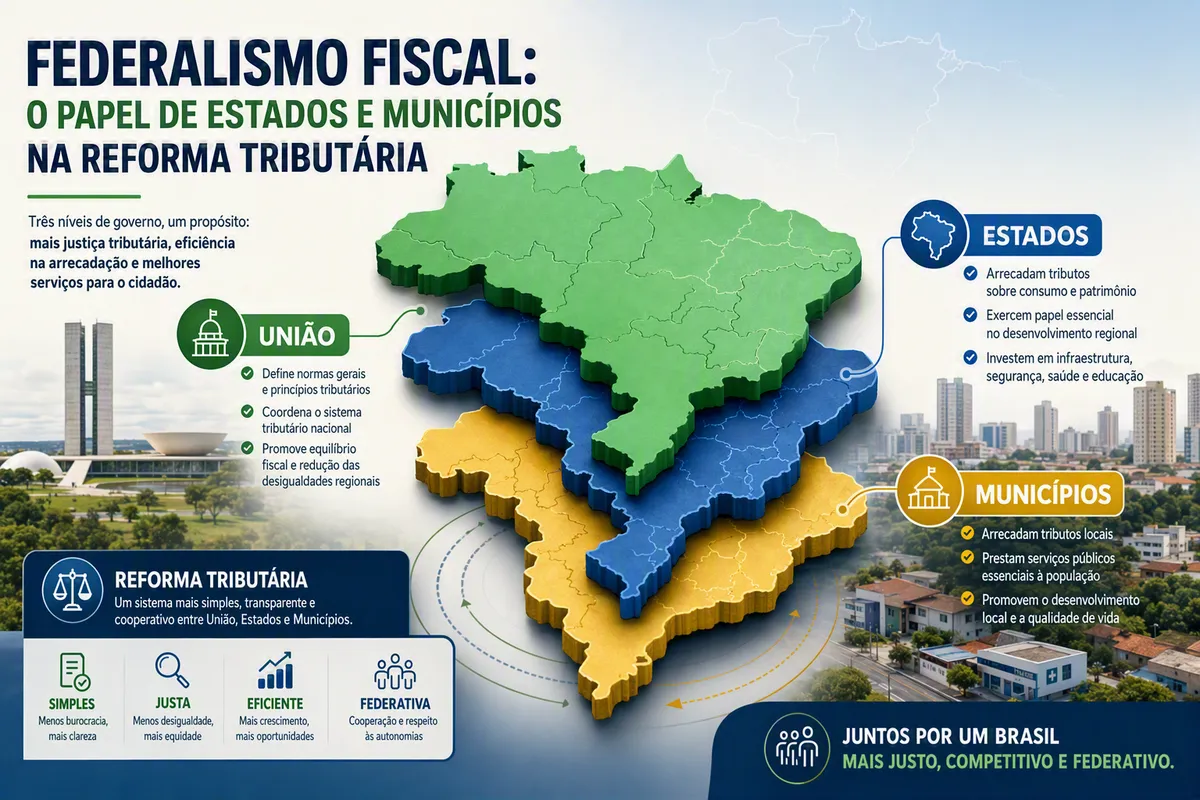
Este artigo responde: como a reforma tributária afeta a relação entre União, estados e municípios em termos de autonomia fiscal e repartição de receita — um recorte institucional, não setorial.
O Brasil tem 26 estados, o Distrito Federal e cerca de 5.570 municípios com autonomia constitucional para arrecadar e gerir seus próprios tributos. Unificar ICMS e ISS em um único imposto, o IBS, significa mexer diretamente nessa autonomia — e a Emenda Constitucional 132/2023 fez isso sem, ao menos formalmente, eliminá-la. A engenharia institucional por trás disso é mais delicada do que a simples criação de uma sigla nova.
O desenho federativo do IBS
A solução foi manter a competência do IBS formalmente compartilhada entre estados e municípios, com a operação centralizada pelo Comitê Gestor do IBS (CGIBS), mas com a arrecadação distribuída a cada ente conforme o local de consumo — não de produção. Essa distinção é o centro de todo o debate federativo da reforma: o ICMS de hoje tende a favorecer estados produtores; o IBS favorece estados e municípios consumidores.
Por que migrar de origem para destino tem perdedores
Um estado industrial, que hoje arrecada ICMS sobre bens que fabrica e vende para o resto do país, perde participação relativa na arrecadação quando o critério passa a ser o local de consumo final. Um estado predominantemente consumidor, ao contrário, tende a ganhar. Por isso a EC 132/2023 criou dois mecanismos de mitigação: o Fundo de Compensação de Benefícios Fiscais ou Financeiro-Fiscais do ICMS, que recebe aportes da União entre 2025 e 2032 somando R$ 160 bilhões em valores de 2023, atualizados pelo IPCA, destinados a compensar, durante a redução gradual dos benefícios entre 2029 e 2032, titulares de incentivos de ICMS concedidos por prazo certo e sob condição, observados os requisitos constitucionais; e o Fundo Nacional de Desenvolvimento Regional (FNDR), que passa a receber recursos a partir de 2029, em valores anuais de R$ 8 bilhões, R$ 16 bilhões, R$ 24 bilhões e R$ 32 bilhões entre 2029 e 2032, alcançando R$ 40 bilhões por ano a partir de 2033, voltado a financiar investimentos e políticas de desenvolvimento regional, independentemente da lógica pura de arrecadação por consumo.
A parte que quase ninguém repete: a partilha entre entes demora mais que a transição do imposto
Aqui está um detalhe que costuma escapar até de quem acompanha a reforma de perto: a transição da cobrança dos novos tributos termina em 2033, mas a transição federativa da partilha do IBS entre estados, Distrito Federal e municípios se estende até 2077. Entre 2029 e 2077, a arrecadação é distribuída por um modelo híbrido, que combina o destino do consumo com coeficientes baseados na receita histórica de referência de ICMS e ISS. A partir de 2078, a parcela retida para essa compensação histórica deixa de existir, e a distribuição passa a ocorrer integralmente segundo o destino da operação e os critérios constitucionais de repartição. Ou seja: o imposto muda de nome e de lógica de cálculo em 2033, mas o "quanto cada prefeitura recebe" continua sendo recalculado por décadas a mais.
Municípios pequenos dependem de um sistema que eles não controlam
Se a relação entre estados já é tensa, incluir milhares de municípios multiplica o desafio. Um município de poucos milhares de habitantes, com arrecadação histórica de ISS baixa e sem estrutura própria de fiscalização, passa a depender inteiramente de que o CGIBS calcule e repasse corretamente sua fatia do IBS. Não há alternativa prática: nenhuma prefeitura pequena teria condição de montar sozinha uma máquina de fiscalização equivalente à que hoje existe, de forma fragmentada, para o ISS.
Autonomia para decidir alíquota não é o mesmo que administrar o tributo
Um ponto que gera confusão: a reforma preserva a autonomia de cada estado e município para fixar sua própria alíquota de IBS, dentro de limites definidos em lei complementar, mas centraliza a administração operacional — arrecadação, fiscalização e cobrança — no Comitê Gestor. Na prática, um estado ainda decide "quanto" cobrar, mas não decide mais, sozinho, "como" cobrar. Essa separação entre quem fixa a alíquota e quem opera a cobrança não existia da mesma forma no sistema do ICMS e do ISS.
Este artigo tratou da relação federativa de forma ampla, e o texto tem finalidade informativa — a análise de como isso afeta a arrecadação específica do seu estado ou município deve envolver um profissional de contabilidade pública ou um advogado tributarista, dada a complexidade dos mecanismos de transição. Para o recorte específico sobre como a mudança de critério de cobrança afeta a competição por investimentos industriais entre estados, veja Indústria e o fim da guerra fiscal entre estados.
O que acompanhar a partir daqui
Se você lida com finanças públicas municipais ou estaduais, vale acompanhar as publicações do CGIBS sobre os índices de participação de cada ente — é ali que a fórmula de transição vai aparecendo, ano a ano, de forma concreta, e não apenas no texto constitucional genérico.