Linha do tempo completa da Reforma Tributária (2023-2033)
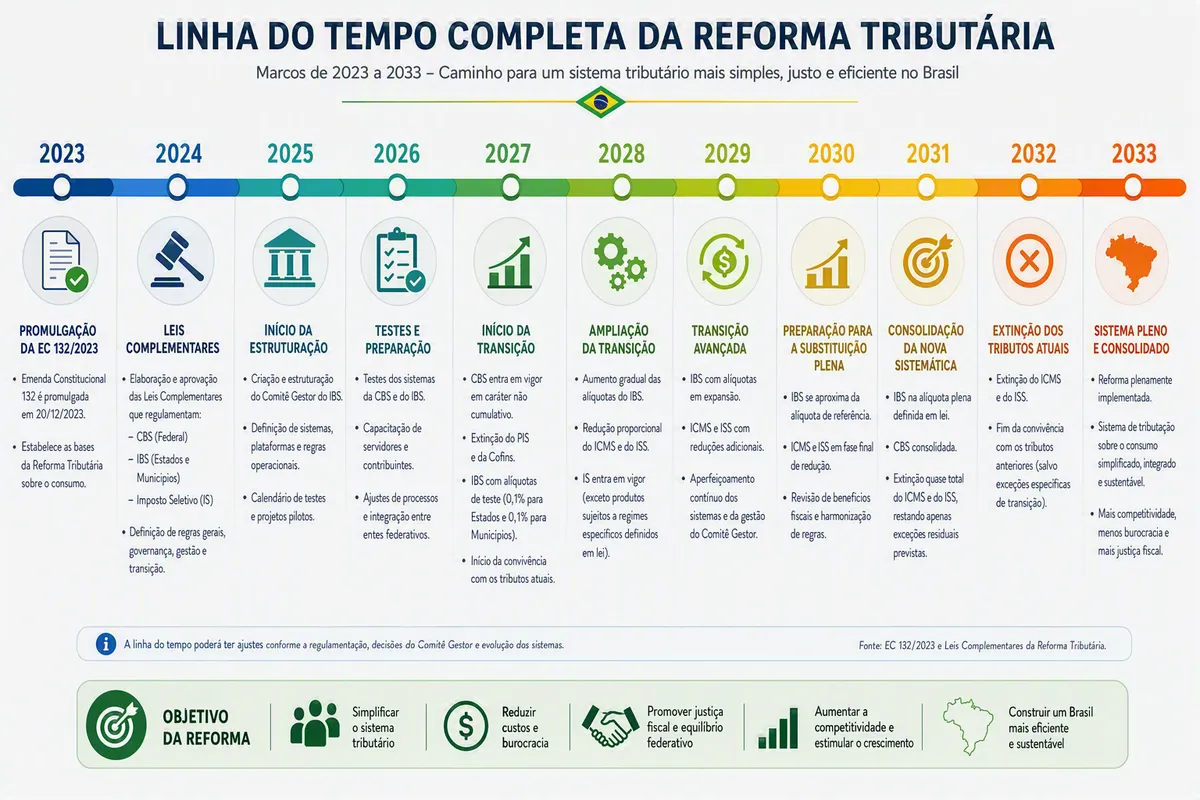
Em 20 de dezembro de 2023, o Congresso Nacional promulgou a Emenda Constitucional 132, abrindo um prazo de dez anos para o país substituir cinco tributos sobre o consumo — PIS, Cofins, ICMS, ISS e IPI — por três: IBS, CBS e Imposto Seletivo. Esse prazo não é uma curiosidade de rodapé: ele explica por que uma nota fiscal emitida hoje ainda traz ICMS e ISS, por que uma alíquota de teste já aparece separadamente em algumas notas e por que "a reforma" não tem uma única data de entrada em vigor. Para uma visão visual resumida das fases, veja também a página de Cronograma de Transição; aqui, o objetivo é reconstruir a sequência de normas na ordem em que elas realmente foram editadas.
2023 — a Emenda Constitucional que criou as regras do jogo
A EC 132/2023 é a norma fundadora: ela alterou o Sistema Tributário Nacional na Constituição, criando o IBS (estadual e municipal), a CBS (federal) e o Imposto Seletivo, e fixando os princípios que passam a orientar a cobrança — tributação no destino, não cumulatividade plena com crédito amplo e cobrança "por fora", com o tributo destacado no preço. Uma emenda constitucional, no entanto, não regula alíquota, prazo de recolhimento ou obrigação acessória: ela abre o caminho para que leis complementares façam esse trabalho.
2024-2025 — a regulamentação por lei complementar
O primeiro grande bloco de regulamentação veio com a Lei Complementar 214/2025, sancionada em janeiro de 2025. É essa lei que detalha, entre outros pontos, os regimes diferenciados para saúde, educação e itens da cesta básica nacional, as regras de funcionamento do Comitê Gestor do IBS e a estrutura do cashback tributário para famílias de baixa renda. Sem a LC 214/2025, a EC 132/2023 seria só um conjunto de princípios sem operacionalização.
2026 — início oficial da transição e regulamentação infralegal
A cobrança de IBS e CBS começou, de fato, em 1º de janeiro de 2026, com alíquota-teste somada de 1% — 0,9% de CBS e 0,1% de IBS — recolhida de forma majoritariamente informativa e compensável com os tributos que ela vai substituir, sem gerar efeito financeiro relevante para a maior parte dos contribuintes neste primeiro ano. Ainda em 2026, dois atos infralegais completaram a base normativa desse período: o Decreto nº 12.955/2026, que regulamenta a CBS, e a Resolução CGIBS nº 6/2026, que regulamenta o IBS no âmbito do Comitê Gestor. A Lei Complementar 227/2026 consolidou pontos adicionais dessa regulamentação ao longo do ano.
2027 — Simples Nacional entra no novo modelo e PIS/Cofins começam a sair
A partir de 2027, a CBS passa a substituir efetivamente o PIS e a Cofins, que deixam de ser cobrados como tributos federais autônomos. É também em 2027 que o Simples Nacional passa a destacar e preencher IBS e CBS nos documentos fiscais — até 2026, o regime simplificado segue operando sob suas regras atuais, sem essa exigência. Uma empresa optante pelo Simples que hoje emite nota fiscal sem esse destaque não está descumprindo nada: a obrigação só nasce no ano seguinte.
2029 a 2032 — a transição gradual de ICMS e ISS para o IBS
Diferente da CBS, que substitui apenas dois tributos federais, o IBS precisa suceder o ICMS de 27 unidades federativas e o ISS de milhares de municípios. Por isso, essa é a etapa mais longa: as alíquotas de ICMS e ISS são reduzidas de forma escalonada, ano a ano, enquanto a alíquota do IBS sobe na mesma proporção: 10% em 2029, 20% em 2030, 30% em 2031 e 40% em 2032. É também nesse período que o Fundo de Desenvolvimento Regional começa a operar, com aportes federais destinados a compensar estados menos desenvolvidos pela mudança do critério de origem para o de destino.
2033 — extinção definitiva do sistema antigo
A partir de 2033, ICMS, ISS, PIS e Cofins deixam de existir. O IPI, por sua vez, já terá alíquota zero como regra geral desde 1º de janeiro de 2027 — para produtos com alíquota inferior a 6,5% na TIPI vigente em 31/12/2023, a redução a zero já se aplica em regra —, mas permanece com alíquota positiva sobre produtos concorrentes fabricados fora da Zona Franca de Manaus, para preservar o diferencial competitivo de bens cuja industrialização seja incentivada na ZFM, desde que preenchidos os critérios legais e regulamentares de correspondência com a produção incentivada de Manaus. Não se trata, portanto, de manutenção geral do IPI sobre todo produto fabricado fora da ZFM, mas de uma exceção seletiva voltada à preservação da competitividade dos bens produzidos no polo incentivado. Daí em diante, o sistema de tributação sobre o consumo passa a operar integralmente sob a lógica de IBS, CBS e Imposto Seletivo.
Por que essa sequência importa na prática
Uma notícia sobre "nova alíquota" ou "nova exigência" só faz sentido quando você sabe em que ano da transição ela se encaixa. Um erro comum que vejo em empresas que só olham para a reforma perto do prazo é tratar 2026 como se já fosse o ano de impacto financeiro pleno — quando, na prática, o ano de maior ajuste operacional para a maioria dos setores só chega entre 2029 e 2033, conforme o cronograma de redução de ICMS e ISS avança. Este texto descreve o desenho legal da transição; a forma como cada prazo afeta a sua empresa ou a sua atividade específica depende do enquadramento tributário e do setor, e deve ser avaliada com um contador ou advogado tributarista antes de qualquer decisão de planejamento.
Se você precisa decidir algo hoje — como renegociar um contrato de longo prazo ou revisar a precificação de um produto —, o ponto prático é simples: confirme com seu contador em qual etapa do cronograma da EC 132/2023 e da LC 214/2025 a sua atividade se encontra neste momento, porque a resposta muda conforme o setor e o regime tributário da empresa.