Os principais argumentos a favor e contra a Reforma Tributária
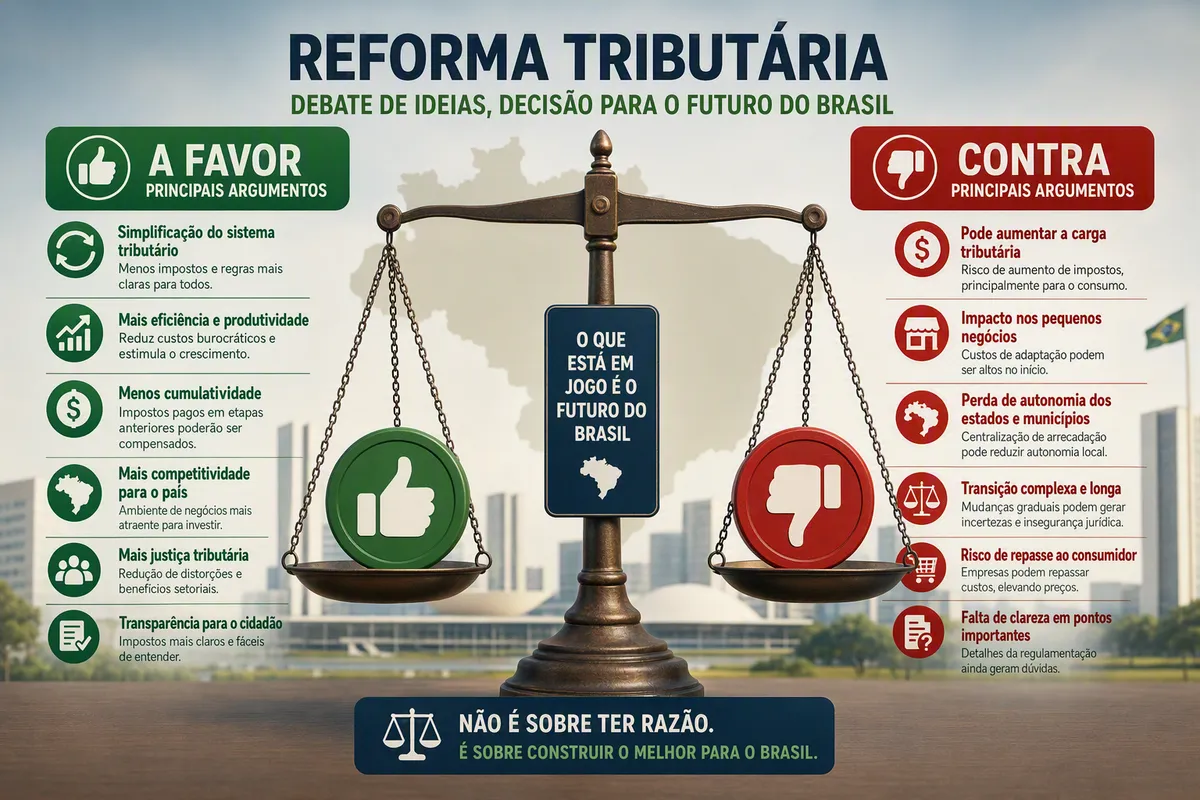
A EC 132/2023 foi aprovada com apoio amplo no Congresso, mas isso não encerrou o debate técnico sobre seus efeitos — só o deslocou para o período de regulamentação e transição, que vai até 2033. Entidades empresariais, secretarias estaduais de fazenda, associações de municípios e tributaristas continuam discutindo pontos específicos do desenho aprovado. Este artigo reúne os argumentos mais recorrentes dos dois lados, sem tomar partido, e sinaliza quais deles já têm alguma base concreta na legislação hoje vigente e quais ainda dependem de dados que só existirão depois que a transição avançar.
A favor: simplificação das obrigações acessórias
O argumento mais citado por quem defende a reforma é a redução da complexidade tributária. Hoje, uma empresa que vende em todo o território nacional pode precisar lidar com 27 legislações estaduais de ICMS e as regras de ISS de cada município onde atua ou presta serviço — no Brasil, milhares de prefeituras têm competência para legislar sobre esse imposto. Substituir isso por um IBS com legislação nacional uniforme, administrado pelo Comitê Gestor do IBS em conjunto com estados e municípios, tende a reduzir o número de sistemas fiscais que uma empresa precisa operar simultaneamente. Esse é um ganho estrutural relativamente consensual entre economistas, mesmo entre críticos de outros pontos da reforma.
A favor: fim do incentivo à guerra fiscal
Com a cobrança no destino — e não mais na origem —, o incentivo para estados concederem benefícios fiscais de ICMS para atrair empresas para o seu território perde grande parte do sentido econômico, porque o tributo passa a ser devido onde está o consumidor final, não onde está a fábrica. Isso não elimina disputas entre entes federativos por investimento, mas retira uma das ferramentas fiscais mais usadas nesse tipo de disputa nas últimas décadas.
A favor: transparência no preço ao consumidor
A cobrança "por fora", com o valor do IBS e da CBS destacado separadamente no documento fiscal, torna mais visível quanto de tributo está embutido em cada compra — hoje, o ICMS, por exemplo, integra a própria base de cálculo dele mesmo, o chamado cálculo "por dentro", o que dificulta a percepção da carga real pelo consumidor final.
Contra: o custo de conviver com dois sistemas ao mesmo tempo
O contraponto mais técnico dos críticos é que, durante boa parte da transição, uma empresa não troca um sistema por outro de forma limpa — ela passa a operar os dois simultaneamente, em proporções que mudam a cada ano, até a extinção definitiva de ICMS, ISS, PIS e Cofins em 2033. Isso significa manter apuração de tributos antigos em redução progressiva ao lado da apuração de IBS e CBS em elevação progressiva, com dois conjuntos de obrigações acessórias rodando em paralelo por vários anos. Para empresas menores, sem departamento fiscal estruturado, esse período de convivência pode, na prática, aumentar o custo de conformidade antes de reduzi-lo — o oposto do que a simplificação promete no fim do processo.
Contra: setores de serviços temem aumento de carga efetiva
Setores de serviços com carga tributária historicamente mais baixa — como consultorias, escritórios de advocacia e empresas de tecnologia tributadas hoje majoritariamente por ISS a alíquotas entre 2% e 5% — costumam apontar que uma alíquota-padrão de IBS e CBS bem mais alta, ainda que compensada por crédito amplo na cadeia, tende a elevar a carga efetiva desses negócios, já que eles normalmente têm poucos insumos tributados para gerar crédito. A neutralidade agregada da reforma não impede esse tipo de efeito setorial, como já é reconhecido pelo próprio desenho da alíquota de referência discutido no artigo sobre impactos na arrecadação e nas contas públicas.
Contra: dependência de regulamentação ainda em curso
Mesmo com a LC 214/2025 e a LC 227/2026 já sancionadas, parte da regulamentação segue sendo editada por atos infralegais — como o Decreto nº 12.955/2026 e a Resolução CGIBS nº 6/2026 — e ainda há pontos setoriais específicos pendentes de detalhamento. Para uma empresa que precisa planejar investimento com anos de antecedência, essa dependência de normas ainda não publicadas é uma fonte real de incerteza, não uma crítica apenas retórica.
Contra: preocupação com a autonomia federativa
Alguns gestores estaduais e municipais veem com reserva a centralização de parte da gestão tributária no Comitê Gestor do IBS, órgão colegiado com representantes de estados e municípios, mas que substitui a autonomia legislativa plena que cada ente tinha sobre o próprio ICMS ou ISS. A defesa da reforma é que essa centralização é o preço necessário para acabar com a fragmentação normativa; a crítica é que ela reduz a capacidade de cada ente ajustar sua política tributária a realidades locais.
O que ainda não dá para afirmar com certeza
Boa parte dos argumentos dos dois lados descreve efeitos esperados, não efeitos observados — porque 2026 foi um ano de alíquota-teste, sem impacto de caixa relevante para a maioria dos contribuintes. Isso não invalida os argumentos, mas muda o peso que cada um deveria ter numa decisão de negócio hoje: apostar tudo em um cenário muito otimista ou muito pessimista sobre a reforma, antes de haver dado real de arrecadação e de custo de conformidade em produção, é um risco que cabe discutir com um contador ou advogado tributarista antes de comprometer investimento de médio prazo com base só em expectativa.
Se a sua empresa está em um setor citado como potencial "perdedor" nesse debate — serviços intensivos em mão de obra, por exemplo —, o passo prático é simular, com apoio profissional, o efeito da alíquota de referência vigente sobre a sua margem atual, em vez de esperar o fim da transição para descobrir o impacto.