Glossário completo de termos da reforma tributária
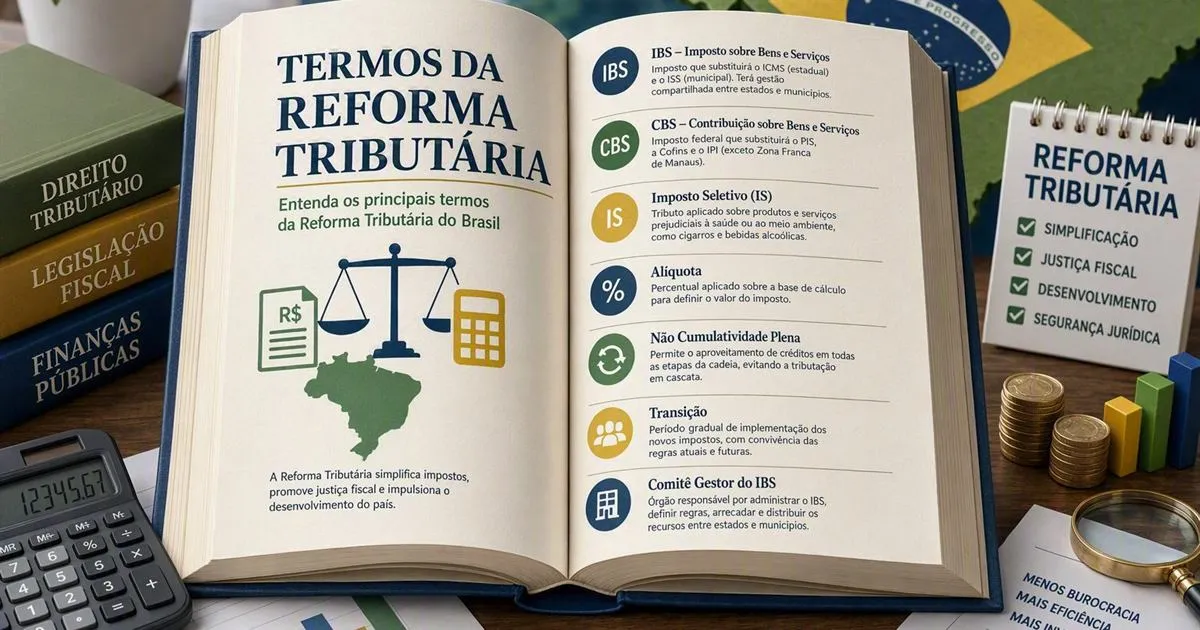
Este artigo responde: qual o significado exato de cada termo técnico usado com frequência para explicar a Reforma Tributária, reunido em um único lugar para consulta rápida?
Esta é a versão estendida do nosso glossário resumido, com mais termos e definições mais detalhadas, incluindo a base legal de cada um sempre que aplicável. Use esta página como referência sempre que encontrar um termo técnico em outro artigo do site — os termos estão em ordem alfabética.
- Alíquota de referência
- Alíquota de IBS e CBS calculada e publicada por resolução do Senado Federal, prevista na EC 132/2023, com o objetivo de manter a carga tributária global equivalente à do sistema anterior antes da aplicação de regimes diferenciados. Serve como parâmetro técnico, não como teto obrigatório para estados e municípios.
- Base de cálculo
- Valor sobre o qual incide a alíquota do tributo para se chegar ao montante devido.
- Cashback tributário
- Mecanismo de devolução de parte do IBS e da CBS pagos por famílias de baixa renda inscritas nos critérios definidos em lei complementar, com finalidade redistributiva, aplicado sobretudo a itens da cesta básica e a serviços como energia e gás de cozinha.
- CBS (Contribuição sobre Bens e Serviços)
- Tributo federal criado pela EC 132/2023 e regulamentado pela LC 214/2025, que substitui o PIS e a COFINS. É administrado pela Receita Federal, seguindo a lógica de não cumulatividade plena.
- Cesta básica nacional
- Lista de alimentos com tratamento tributário favorecido (alíquota zero) definida em lei complementar, aplicável de forma uniforme em todo o território nacional — diferente do sistema atual, em que cada estado define sua própria lista de itens desonerados de ICMS.
- Comitê Gestor do IBS (CGIBS)
- Entidade de direito público criada pelo art. 156-B da Constituição (EC 132/2023) e detalhada pela LC 214/2025, responsável por administrar a arrecadação e a distribuição do IBS entre estados e municípios. Veja o artigo completo sobre o Comitê Gestor.
- Crédito tributário
- Valor que uma empresa pode abater do imposto devido, referente ao imposto já pago em etapas anteriores da cadeia produtiva.
- Fato gerador
- Situação prevista em lei que, ao ocorrer, faz nascer a obrigação de pagar o tributo (por exemplo, a venda de uma mercadoria ou a prestação de um serviço).
- Federalismo fiscal
- Modelo de organização que distribui competências tributárias entre União, estados e municípios, preservando a autonomia de cada ente para arrecadar e gerir seus próprios recursos. Veja também o artigo sobre federalismo fiscal na reforma.
- IBS (Imposto sobre Bens e Serviços)
- Tributo de competência compartilhada entre estados e municípios, criado pela EC 132/2023, que substitui o ICMS e o ISS. É administrado operacionalmente pelo Comitê Gestor do IBS.
- Imposto Seletivo (IS)
- Tributo federal com função extrafiscal, incidente sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Não substitui a arrecadação geral sobre consumo — sua finalidade é desestimular o consumo de itens específicos.
- IVA dual
- Modelo de Imposto sobre Valor Agregado dividido entre dois tributos (no caso brasileiro, IBS e CBS), cada um administrado por uma esfera de governo diferente, mas operando sob a mesma lógica de crédito e de cobrança no destino.
- Não cumulatividade plena
- Regra segundo a qual praticamente todas as aquisições vinculadas à atividade da empresa geram direito a crédito de IBS e CBS, evitando o efeito cascata que hoje afeta parte das operações sujeitas ao ICMS.
- Nota Fiscal Eletrônica (NF-e)
- Documento fiscal digital que passa a incluir campos específicos para IBS, CBS e Imposto Seletivo. Empresas do Simples Nacional só passam a destacar esses valores na nota a partir de 2027.
- Período de teste
- Fase inicial da transição, em 2026, em que CBS e IBS são cobrados com alíquota somada de 1% (0,9% de CBS e 0,1% de IBS), sem efeito financeiro relevante para a maioria dos contribuintes, usada para testar a operacionalização do split payment e dos sistemas do CGIBS.
- Regime específico
- Conjunto de regras diferenciadas — alíquotas reduzidas, créditos presumidos ou regras próprias de apuração — aplicáveis a determinados setores, como saúde, educação, transporte, imóveis e agronegócio, dentro do novo modelo.
- Simples Nacional (regime na reforma)
- Regime simplificado que segue existindo dentro da reforma, com opção facultativa de apuração híbrida. Empresas do Simples só passam a destacar e recolher IBS e CBS de forma segregada a partir de 2027, mantendo a sistemática unificada atual durante o ano de 2026.
- Split payment
- Mecanismo pelo qual o valor do IBS e da CBS é segregado automaticamente no momento da liquidação financeira do pagamento, sendo recolhido diretamente ao fisco pela instituição de pagamento, sem passar pelo caixa do vendedor.
- Tributação no destino
- Modelo em que o imposto é recolhido para o estado e o município onde o bem ou serviço é efetivamente consumido, e não onde é produzido — o oposto da lógica que hoje predomina no ICMS.
- Zona Franca de Manaus (ZFM)
- Área de incentivos fiscais no Amazonas com garantia constitucional de manutenção do tratamento diferenciado até 2073 (EC 83/2014). A EC 132/2023 preservou esse tratamento dentro do novo sistema, com mecanismos específicos de Imposto Seletivo e de crédito para produtos fabricados na região, mantendo sua competitividade relativa.
Este glossário tem finalidade de consulta rápida e não substitui a leitura da EC 132/2023, da LC 214/2025 e da orientação de um contador ou advogado tributarista para aplicar qualquer um desses conceitos ao caso concreto da sua empresa.
Aviso: Este site tem caráter informativo e não substitui orientação de um contador ou advogado tributário.