Do sistema atual (PIS, COFINS, ICMS, ISS) para o novo modelo
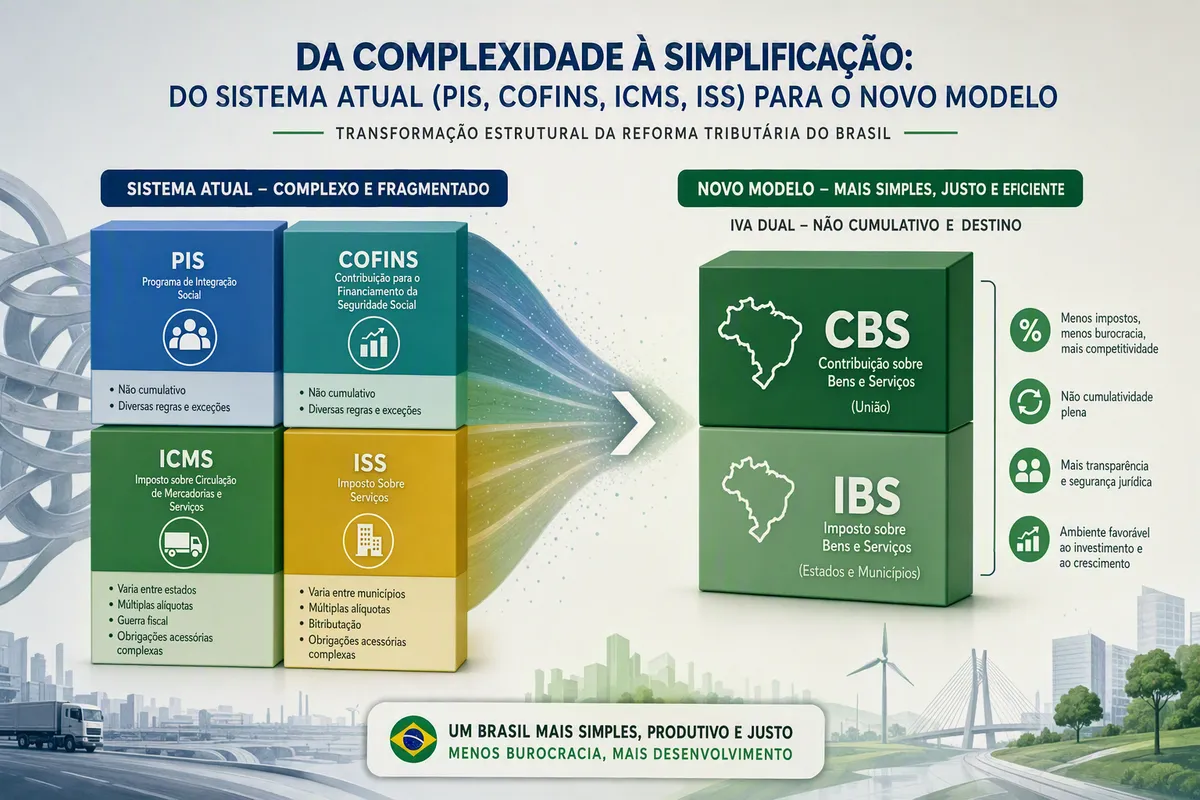
Este artigo responde: estruturalmente, como o conjunto de cinco tributos do sistema atual (PIS, COFINS, ICMS, ISS e, em menor medida, o IPI) se transforma no novo modelo baseado em IBS, CBS e Imposto Seletivo?
Em 2026, uma nota fiscal de venda entre estados no Brasil ainda carrega ICMS calculado por uma de 27 legislações estaduais distintas, mais o diferencial de alíquota (DIFAL) para o estado de destino, mais eventual ISS se houver serviço embutido na operação. A Emenda Constitucional 132/2023 substitui essa engenharia por dois tributos principais — CBS, federal, e IBS, compartilhado entre estados e municípios — e por um terceiro, o Imposto Seletivo, com função distinta. A redução no número de siglas é a parte visível. A parte que realmente importa para quem recolhe imposto é outra: muda a lógica de crédito e muda o critério de cobrança.
Cinco tributos, cinco lógicas de crédito diferentes
PIS e COFINS são contribuições federais sobre o faturamento, com regime cumulativo ou não cumulativo a depender do enquadramento da empresa. O ICMS é estadual, incide sobre circulação de mercadorias e parte dos serviços, com 27 legislações paralelas — uma para cada estado e o Distrito Federal. Em São Paulo, por exemplo, a alíquota interna geral vigente em 2026 é de 18%, conforme o art. 52, I, do RICMS/SP, mas o estado também prevê alíquotas específicas de 12% e 25%, entre outras hipóteses dos arts. 54 e 55 do regulamento — a alíquota efetivamente aplicável depende da natureza da mercadoria, da classificação fiscal e de eventuais benefícios ou reduções de base de cálculo, e cada estado tem sua própria tabela. O ISS é municipal, com alíquotas de 2% a 5% conforme a Lei Complementar 116/2003, e cada um dos milhares de municípios pode ter sua própria lista de serviços tributados e suas próprias regras de retenção na fonte.
Onde a cumulatividade parcial mais pesa no bolso
Um exemplo comum: uma indústria compra energia elétrica e material de uso e consumo para operar a fábrica. No sistema atual, esse tipo de aquisição nem sempre gera crédito integral de ICMS — depende de regras específicas e de prazos que já foram adiados mais de uma vez na legislação estadual. No desenho do IBS e da CBS, a regra passa a ser de não cumulatividade plena: praticamente qualquer aquisição vinculada à atividade da empresa gera crédito, com exceções pontuais previstas em lei, e não a regra geral.
Os problemas do modelo atual que a reforma tenta resolver
- Cumulatividade parcial: nem todo tributo pago em etapas anteriores gera crédito integral nas etapas seguintes, inflando o custo final da cadeia.
- Guerra fiscal: estados concedem benefícios de ICMS para atrair empresas, distorcendo decisões de investimento por motivo tributário, não econômico.
- Complexidade declaratória: uma empresa que vende para clientes em vários estados e municípios precisa acompanhar dezenas de legislações simultâneas.
- Insegurança jurídica: divergência de interpretação entre fiscos estaduais e municipais sobre o mesmo tipo de operação gera disputas administrativas e judiciais recorrentes.
Cobrança no destino: a mudança que ataca a guerra fiscal pela raiz
Hoje, uma venda interestadual de São Paulo para o Ceará recolhe parte do ICMS para São Paulo (origem) e parte para o Ceará (destino), via DIFAL — uma conta em duas etapas, com regras específicas para cada tipo de operação. No modelo do IBS e da CBS, o imposto passa a ser inteiramente devido no local de consumo. Isso reduz o incentivo de um estado conceder benefício fiscal só para atrair a instalação física de uma empresa, já que a arrecadação sobre o consumo final vai para onde o produto é efetivamente consumido, não para onde foi fabricado.
O Imposto Seletivo não é substituto de arrecadação geral
Vale separar uma confusão comum: o Imposto Seletivo (IS), também federal, não ocupa o espaço de PIS/COFINS/ICMS/ISS na arrecadação corrente. Sua função é extrafiscal — desestimular o consumo de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, como o antigo IPI fazia de forma mais ampla com produtos industrializados em geral. O IPI, aliás, não desaparece por completo: é reduzido a zero para a maioria dos produtos, mas mantido para itens fabricados fora da Zona Franca de Manaus que concorrem com produtos de lá, preservando o incentivo regional.
A pegadinha do cronograma: nem todo mundo migra junto
Um erro comum é achar que a troca acontece de uma vez, para todo mundo, em 2026. Não é assim. A transição vai até 2033, com 2026 funcionando como ano de teste — alíquota somada de 1% (0,9% de CBS e 0,1% de IBS), sem efeito financeiro relevante para a maioria das empresas. Além disso, empresas do Simples Nacional têm cronograma próprio: só passam a destacar IBS e CBS nos documentos fiscais a partir de 2027, mantendo a sistemática simplificada atual durante 2026. Quem presta serviço para uma empresa do Simples, portanto, não deve esperar mudança no destaque desses tributos na nota antes desse prazo.
Este panorama estrutural é informativo. A forma como sua empresa deve se preparar para a convivência entre os dois sistemas durante a transição depende do seu regime tributário e do seu setor, e isso é assunto para conversar com um contador ou advogado tributarista antes de qualquer decisão operacional.
O que fazer com isso agora
Se sua empresa vende para outros estados, o próximo passo prático é levantar, com o contador, como hoje é calculado o DIFAL nas suas operações e comparar com a lógica de cobrança no destino que vai substituí-lo — isso ajuda a entender o impacto real antes de 2033, em vez de reagir só quando a alíquota cheia entrar em vigor.