Imposto Seletivo: a Lista é Mais Curta do Que o Nome Sugere
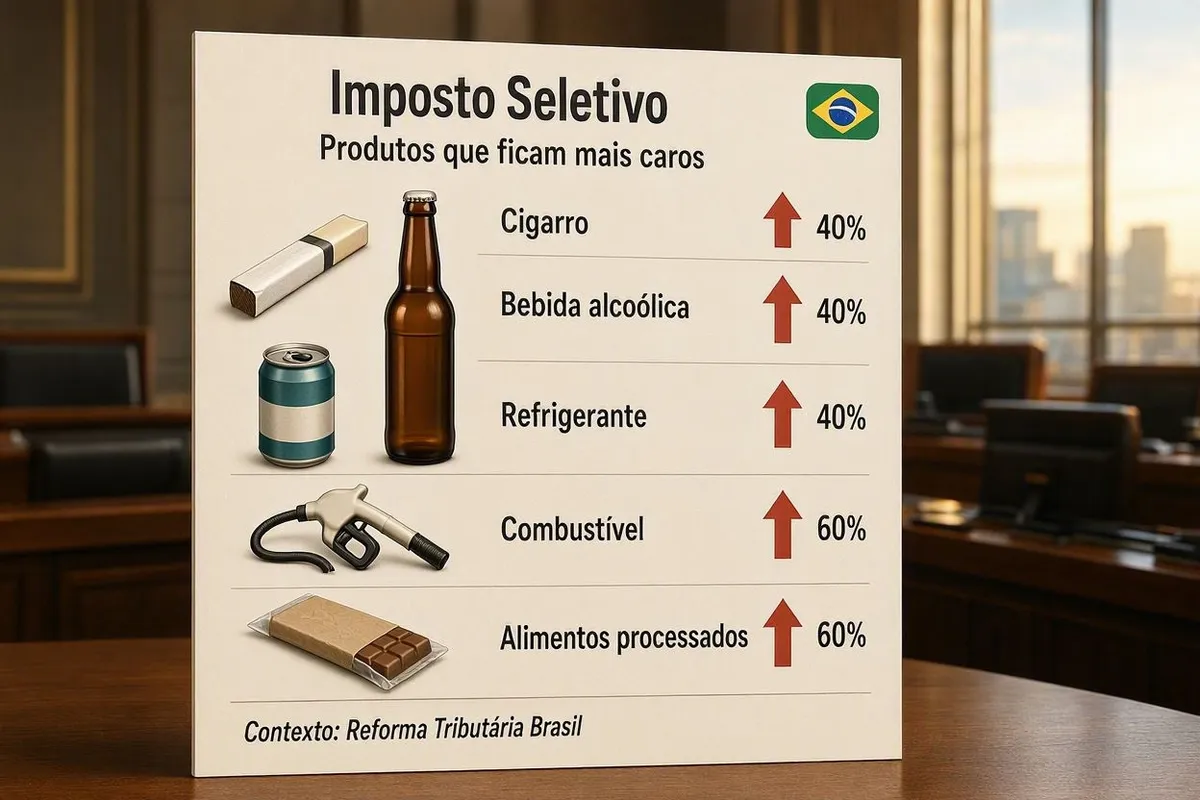
Este artigo responde: quais categorias de produtos entram, de fato, na lista do Imposto Seletivo — e por que esse tributo não funciona como um imposto geral sobre "coisa ruim", mas como uma cobrança pontual sobre um grupo fechado e relativamente curto de itens?
O Imposto Seletivo (IS), criado pela EC 132/2023 e detalhado pela LC 214/2025, tem uma lógica diferente do IBS e da CBS. Em vez de incidir de forma ampla sobre o consumo, ele foi desenhado para recair sobre uma lista específica de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, funcionando como uma camada adicional de tributação — o que a literatura tributária internacional chama de "sin tax", imposto do pecado. Isso significa que a maior parte dos produtos do dia a dia, mesmo os que alguém possa considerar "não saudáveis" em algum grau, fica de fora dessa lista. Quem quiser entender a lógica constitucional completa do tributo antes de ver a lista prática pode conferir o artigo o que é o Imposto Seletivo e para que ele serve.
As categorias definidas em lei
A LC 214/2025, especialmente o art. 409 e o Anexo XVII, define as categorias de produtos e atividades sujeitas ao Imposto Seletivo:
- Produtos fumígenos (cigarros e demais derivados do tabaco);
- Bebidas alcoólicas;
- Bebidas açucaradas;
- Veículos automotores, embarcações e aeronaves;
- Bens minerais extraídos, relacionados à atividade de mineração;
- Concursos de prognósticos, incluindo determinadas apostas de quota fixa (bets).
O que ainda não está definido são os percentuais. A LC 227/2026 não estabeleceu uma tabela geral de alíquotas — até 17 de setembro de 2026, os percentuais definitivos por produto ainda dependem de lei ordinária específica. Por isso, números divulgados para cigarros, bebidas e veículos não devem ser apresentados como alíquotas vigentes, salvo quando constarem de ato legal posterior já publicado. A incidência do Imposto Seletivo terá início em 2027, respeitadas as regras de anterioridade e o prazo constitucional de 90 dias.
Um detalhe técnico que muda o efeito no preço: incidência única
Diferente do IBS e da CBS, que incidem em cada etapa da cadeia com direito a crédito na etapa seguinte, o Imposto Seletivo tem incidência monofásica, sem gerar crédito para as etapas posteriores da cadeia — mas o momento exato do fato gerador varia por categoria. Para produtos fumígenos, bebidas alcoólicas, bebidas açucaradas, veículos, embarcações e aeronaves, em regra, a incidência ocorre no primeiro fornecimento pelo fabricante ou importador. Para bens minerais, ocorre no momento da extração. Para concursos de prognósticos, fantasy sports e apostas de quota fixa, ocorre no fornecimento do serviço ou no pagamento, o que acontecer primeiro. Na importação de bens, o fato gerador ocorre, em regra, na liberação para despacho para consumo, com regras específicas para admissão temporária e outras situações aduaneiras; na importação de serviços, ocorre no fornecimento ou no pagamento, o que ocorrer primeiro. Isso significa que o efeito do IS já fica embutido no preço bem antes de o produto chegar à prateleira. Um erro comum é o consumidor procurar o Imposto Seletivo destacado como item separado na nota fiscal da loja, quando na verdade ele já foi recolhido lá atrás, pelo fabricante ou importador, e apenas repassado dentro do preço final. A incidência única não impede hipóteses especiais, como arrematação, transferência não onerosa, incorporação ao ativo imobilizado ou consumo pelo próprio fabricante.
Exemplo numérico: o impacto em um maço de cigarros
Hoje, o IPI já incide de forma relevante sobre cigarros, com alíquotas historicamente altas para desestimular o consumo. Na transição para o novo sistema, a expectativa é que o Imposto Seletivo assuma esse papel, mantendo uma carga tributária elevada sobre o produto — a EC 132/2023 previu regra de transição específica para não permitir queda de arrecadação sobre cigarros durante a troca de sistema. Se um maço custa hoje R$ 12, com boa parte desse valor já composta por tributo, a lógica do IS é preservar, ou aumentar, essa carga, não reduzi-la, mesmo com a reorganização geral do sistema tributário.
O que fica de fora, com razoável segurança
Itens da Cesta Básica Nacional seguem lógica oposta à do Imposto Seletivo e não devem, em condições normais, ser alcançados por ele — as duas listas foram desenhadas para não se sobrepor. Da mesma forma, bens de consumo comum sem relação direta com saúde pública ou meio ambiente, como roupas, móveis ou eletrônicos em geral, não entram nessa lista, que foi pensada para ser relativamente restrita, não abrangente. O art. 153, § 6º, I, da Constituição, incluído pela EC 132/2023, estabelece que o Imposto Seletivo não incide sobre exportações, nem sobre operações com energia elétrica e serviços de telecomunicações. A proteção às exportações alcança os bens e serviços sujeitos ao IS, desde que a operação seja efetivamente caracterizada como exportação e cumpra os requisitos documentais e aduaneiros — institutos como alíquota zero, suspensão, diferimento e regimes aduaneiros especiais são distintos dessa não incidência constitucional e não a substituem.
Por que tratar qualquer lista hoje como provisória
Boa parte da lista definitiva depende de critérios técnicos — faixas de emissão de poluentes, teor de açúcar, classificação fiscal específica de cada bem — que são definidos por regulamentação complementar e podem ser revisados ao longo da transição, que vai até 2033. Tratar uma lista divulgada hoje, inclusive a deste artigo, como definitiva é um risco real para quem toma decisão de compra, investimento ou precificação com base nela. Este conteúdo é informativo, e quem precisa de certeza sobre o enquadramento de um produto específico, como um importador de veículos ou um pequeno produtor de bebidas, deve buscar orientação de um contador ou advogado tributarista antes de fechar negócio.
O que acompanhar daqui para frente
Para o consumidor comum, o ponto prático é simples: produtos como cigarro, bebida alcoólica e veículos com maior impacto ambiental devem continuar entre os mais tributados do país, e não é razoável esperar redução de preço nessas categorias por causa da reforma. Quem trabalha com produção, importação ou revenda de qualquer item que possa se enquadrar nessa lista — mineração, bebidas, veículos, apostas — deve acompanhar diretamente as publicações do Comitê Gestor do IBS e da Receita Federal sobre o tema, em vez de se basear em listas de terceiros, e considerar apoio contábil especializado antes de qualquer decisão de precificação.