O que é o Imposto Seletivo e para que ele serve
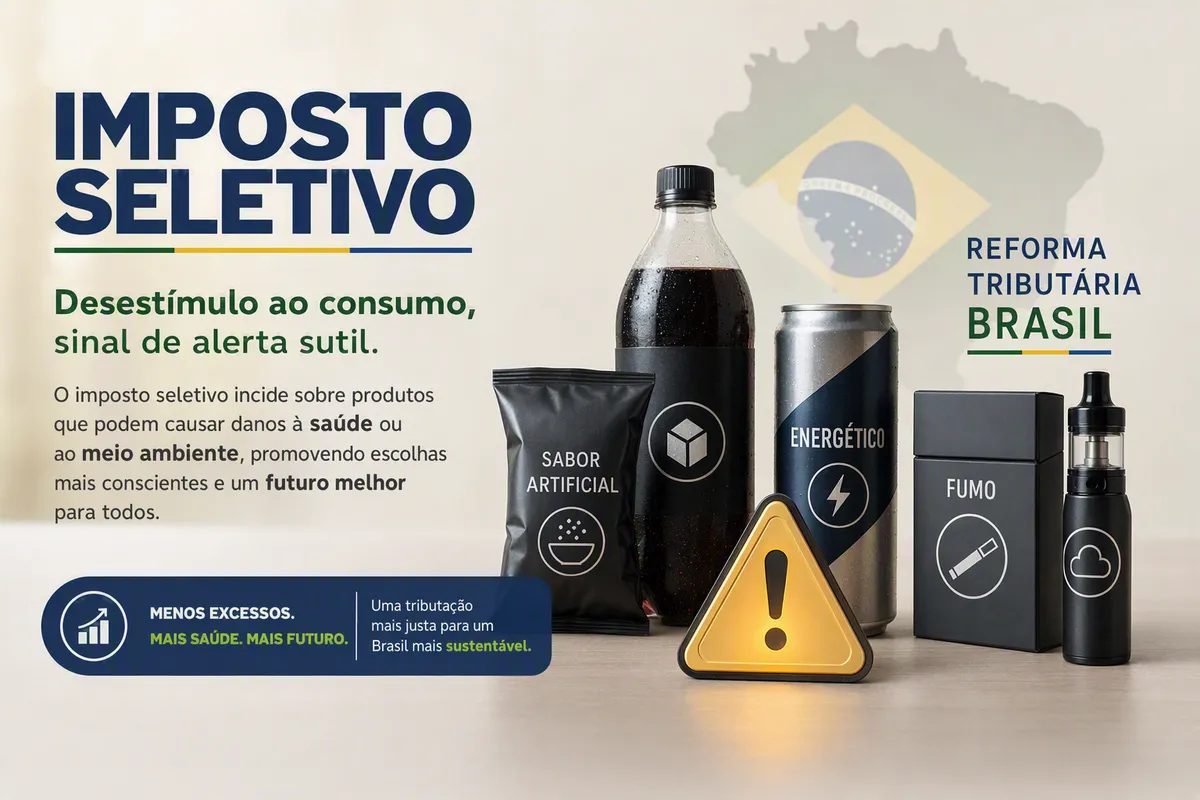
O Imposto Seletivo é o único dos três tributos criados pela EC 132/2023 que não foi desenhado para arrecadar de forma ampla e neutra. Enquanto IBS e CBS incidem, em regra, sobre praticamente todo bem e serviço consumido no país, o Imposto Seletivo — apelidado de "imposto do pecado" desde a tramitação da reforma — tem um público-alvo restrito: bens e serviços cuja produção ou consumo geram custo para terceiros que não é pago por quem produz ou consome. Este artigo explica essa lógica e a arquitetura jurídica por trás dela, sem entrar na lista de produtos afetados — para isso, veja o artigo prático linkado ao final do texto.
A externalidade negativa como justificativa técnica
Em economia, uma externalidade negativa existe quando o preço de mercado de um produto não reflete todo o custo que ele impõe à sociedade. O caso mais citado é o cigarro: o custo do tratamento de doenças relacionadas ao tabagismo recai sobre o sistema público de saúde, não apenas sobre quem fuma. Tributar esse tipo de produto de forma mais pesada é uma forma de "internalizar" esse custo no preço final, tornando o consumo mais caro e, na teoria por trás da política pública, menos frequente. Essa é a racionalidade que a EC 132/2023 incorporou ao criar o Imposto Seletivo com incidência sobre bens e serviços prejudiciais à saúde ou ao meio ambiente.
Por que não bastava subir a alíquota de IBS e CBS
Uma dúvida recorrente é por que o legislador não simplesmente aplicou uma alíquota mais alta de IBS e CBS sobre cigarros, bebidas alcoólicas ou combustíveis fósseis, em vez de criar um terceiro tributo. A resposta está na engenharia do sistema: IBS e CBS foram desenhados em torno do crédito amplo e da não cumulatividade — cada elo da cadeia se credita do imposto pago no elo anterior, de modo que o tributo não se acumula e não distorce decisões de produção. Um tributo com essa lógica não é uma boa ferramenta para desestimular consumo, porque o objetivo ali é neutralidade, não regulação de comportamento. Separar essa função em um tributo à parte, com regras próprias, evita contaminar a engenharia de crédito do IBS e da CBS com uma finalidade extrafiscal que exige outra lógica de incidência.
Como o Imposto Seletivo funciona, na estrutura geral
O Imposto Seletivo é de competência federal e, diferentemente do IBS e da CBS, tem incidência monofásica — mas o momento exato do fato gerador varia por categoria: para produtos fumígenos, bebidas alcoólicas, bebidas açucaradas, veículos, embarcações e aeronaves, em regra, a incidência ocorre no primeiro fornecimento pelo fabricante ou importador; para bens minerais, ocorre no momento da extração; para concursos de prognósticos e apostas de quota fixa, no fornecimento do serviço ou no pagamento, o que ocorrer primeiro. Ele também não gera crédito para o adquirente na forma como IBS e CBS geram — a lógica não é de neutralidade na cadeia, mas de oneração pontual do produto-alvo. Um exemplo prático ajuda a visualizar: se uma mineradora extrai um minério sujeito ao Imposto Seletivo, o tributo tende a incidir naquele momento inicial da cadeia, e o preço já sai onerado para o distribuidor seguinte, sem geração de crédito equivalente ao que ocorre no IBS.
As categorias que orientam a incidência
- Saúde pública: produtos historicamente associados a tributação diferenciada em diversos países, como cigarros e bebidas alcoólicas.
- Meio ambiente: bens cuja extração, produção ou consumo geram impacto ambiental relevante, caso de determinados minérios e combustíveis fósseis.
- Outras hipóteses extrafiscais: categorias adicionais definidas em lei complementar, sempre vinculadas a uma justificativa de externalidade negativa e não a mera arrecadação.
A lista fechada e as alíquotas específicas de cada categoria estão na LC 214/2025 e em normas complementares; como esse detalhamento é o tipo de dado que muda com regulamentação superveniente, o artigo com a lista prática de produtos — linkado ao final — é o lugar certo para consultar o enquadramento atual, em vez deste texto conceitual.
Um tributo que pode "falhar" arrecadando bem
Aqui está a pegadinha conceitual que poucos textos sobre o tema exploram: se o Imposto Seletivo cumprir seu objetivo regulatório e reduzir o consumo dos produtos visados, a arrecadação dele tende a cair ao longo do tempo — o que, para um tributo comum, seria um fracasso, mas para o Imposto Seletivo é justamente o resultado esperado. Avaliar o sucesso desse tributo só pela receita que ele gera é medir a coisa errada. Isso também significa que ele não deve ser tratado, em projeções orçamentárias, como fonte estável de receita no longo prazo — um erro que já apareceu em análises de impacto fiscal de tributos seletivos parecidos em outros países.
Este artigo trata da racionalidade jurídica e econômica do Imposto Seletivo; ele não substitui a análise de um contador ou advogado tributarista sobre se um produto ou insumo específico da sua empresa está, hoje, sujeito à incidência — essa é uma verificação técnica que depende da classificação fiscal exata do item.
Se você busca uma lista concreta de quais produtos e setores devem ser afetados na prática pelo Imposto Seletivo, veja o artigo com o levantamento voltado ao público em geral: Imposto Seletivo: lista de produtos que ficam mais caros. Para decidir se um insumo da sua empresa entra nessa lista, o próximo passo é confirmar a classificação fiscal do produto com o setor fiscal ou o contador responsável pela apuração — antes de repassar qualquer aumento de custo ao preço final.