Fundamentos
O que é a Reforma Tributária
Um guia direto sobre a EC 132/2023: por que ela existe, o que muda na prática e quem é afetado.
O Brasil está trocando cinco tributos sobre consumo por um sistema mais simples, baseado principalmente em dois novos tributos — o IBS e a CBS — além do Imposto Seletivo, que incide só sobre itens específicos, em uma transição que vai de 2026 a 2033. Aqui você entende o que muda para sua empresa ou para o seu bolso, e o que ainda precisa ser regulamentado.
A alíquota do IBS e da CBS sobe em etapas previstas até 2033
Em 2026, ano de início da fase de teste, a alíquota somada de IBS e CBS é de apenas 1% — 0,9% de CBS e 0,1% de IBS —, compensável com os tributos que ela vai substituir, sem efeito financeiro relevante para a maioria dos contribuintes. O objetivo deste primeiro ano não é arrecadar: é calibrar sistemas, testar o preenchimento dos novos campos na nota fiscal e rodar o split payment em escala reduzida antes que a alíquota suba de verdade, a partir de 2029.
Essa fase de teste costuma gerar a falsa sensação de que "nada mudou" — mas o cronograma já está em andamento, e cada ano seguinte muda uma peça: 2027 traz a CBS plenamente em vigor e o fim do PIS e da Cofins; 2029 começa a subida real do IBS; 2033 extingue de vez o ICMS e o ISS. Quem espera o fim da transição para se preparar corre o risco de descobrir um problema de sistema ou de crédito tributário só quando ele já afeta o caixa.
Um guia direto sobre a EC 132/2023: por que ela existe, o que muda na prática e quem é afetado.
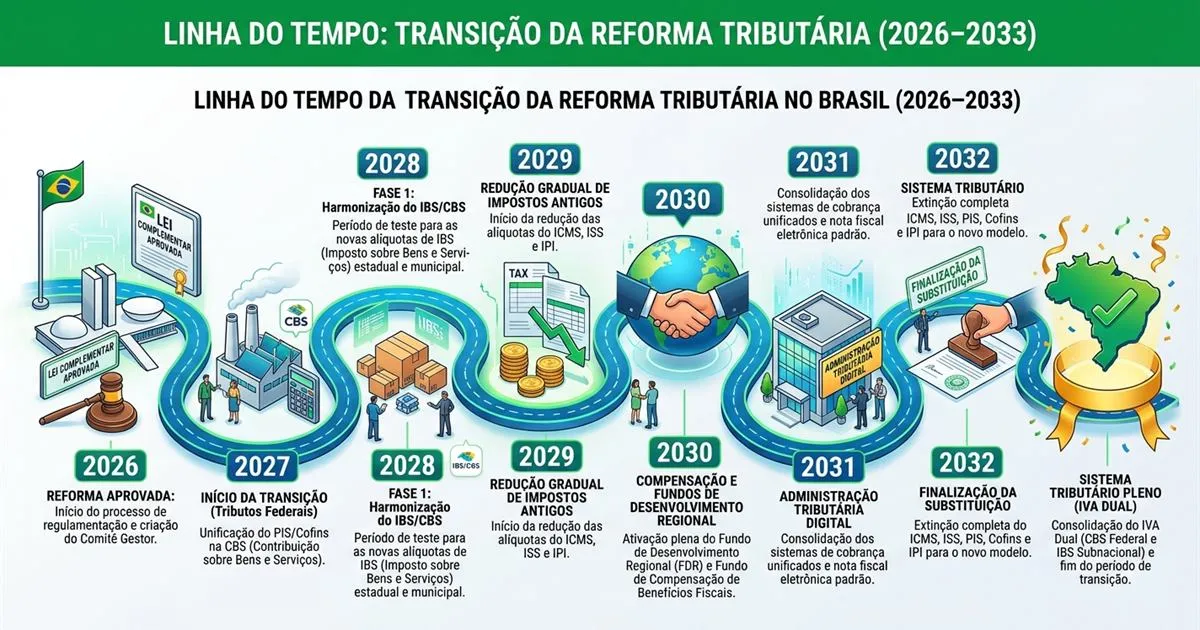
Veja ano a ano como IBS e CBS substituem o sistema atual até 2033.
Comércio, serviços, indústria e agronegócio têm regras e prazos diferentes. Veja o seu.
Split payment, créditos tributários, nota fiscal, guerra fiscal e mais, na prática.
O que muda no orçamento doméstico, na cesta básica, no aluguel e nas compras online.
IBS x CBS, Comitê Gestor, federalismo fiscal e os argumentos do debate público.